

VND có "bộ đệm" khi Fed tạo lực đẩy mới cho USD
Cục Dự trữ Liên bang Mỹ (Fed) vừa nâng lãi suất thêm 25 điểm cơ bản, đưa phạm vi mục tiêu lãi suất quỹ liên bang lên 3,75 - 4,00%. Đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023. Fed cho biết lạm phát vẫn ở mức cao và quyết định mới nhằm đưa lạm phát trở lại mục tiêu 2% nhanh hơn.
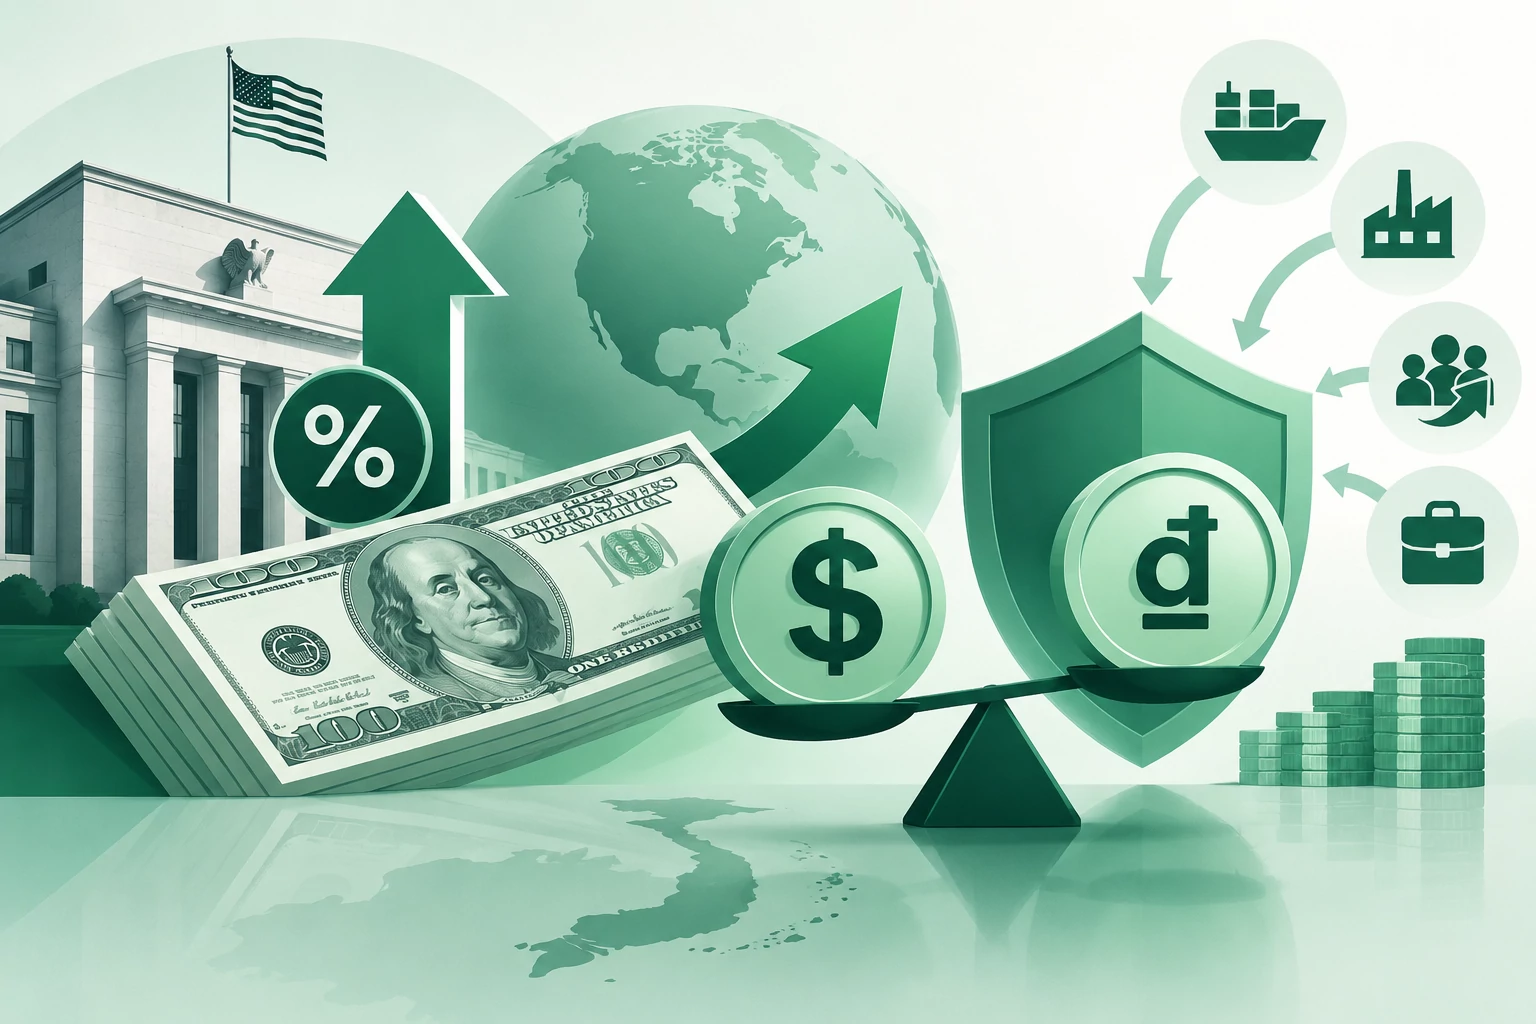 |
| Cung - cầu ngoại tệ thuận lợi giúp giá USD giao dịch thực tế không tăng tương ứng. Ảnh: AI |
Cục Dự trữ Liên bang Mỹ (Fed) vừa nâng lãi suất thêm 25 điểm cơ bản, đưa phạm vi mục tiêu lãi suất quỹ liên bang lên 3,75 - 4,00%. Đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023. Fed cho biết lạm phát vẫn ở mức cao và quyết định mới nhằm đưa lạm phát trở lại mục tiêu 2% nhanh hơn.
Động thái này lập tức làm thay đổi môi trường tiền tệ quốc tế. Với Việt Nam, tỷ giá trung tâm tiếp tục lập mức cao mới, trong khi giá USD tại các ngân hàng tăng đáng kể so với vùng thấp của tuần trước.
Ngày 18/9/2026, Ngân hàng Nhà nước công bố tỷ giá trung tâm ở mức 25.637 VND/USD, tăng 5 đồng so với phiên trước và tăng 30 đồng so với đầu tuần. So với cuối năm 2025, tỷ giá trung tâm đã tăng 516 đồng, tương đương khoảng 2,05%.
Tại Vietcombank, giá USD được niêm yết ở mức 25.790 - 26.200 VND/USD (mua tiền mặt - bán ra), trong khi giá mua chuyển khoản là 25.820 VND/USD.
Đáng chú ý, nếu tỷ giá trung tâm đã tăng hơn 2% so với cuối năm 2025 thì giá mua chuyển khoản USD tại Vietcombank lại thấp hơn 257 đồng, tương đương gần 1% so với thời điểm đầu năm.
Khoảng cách này cho thấy diễn biến tỷ giá từ đầu năm không hoàn toàn đi theo một chiều. Ngân hàng Nhà nước từng bước nâng tỷ giá trung tâm, qua đó tạo thêm dư địa để tỷ giá chính thức hấp thụ biến động từ bên ngoài, trong khi cung - cầu ngoại tệ trên thị trường ngân hàng thuận lợi hơn đã giúp giá USD giao dịch thực tế không tăng tương ứng.
Nhưng kênh tác động trực tiếp nhất của việc Fed tăng lãi suất là chênh lệch lợi suất giữa tài sản bằng USD và các đồng tiền khác. Khi lãi suất và lợi suất trái phiếu Mỹ tăng, tài sản định danh bằng USD trở nên hấp dẫn hơn, qua đó hỗ trợ đồng bạc xanh và có thể tạo áp lực lên dòng vốn tại các thị trường mới nổi.
Theo chuyên gia kinh tế TS. Lê Duy Bình, Giám đốc Economica Việt Nam, khi Fed duy trì hoặc nâng lãi suất USD, tài sản định giá bằng đồng bạc xanh có thể trở nên hấp dẫn hơn đối với nhà đầu tư quốc tế. Tuy nhiên, mức độ tác động còn phụ thuộc vào diễn biến kinh tế Mỹ, chính sách của các ngân hàng trung ương lớn cũng như cán cân cung - cầu ngoại tệ trong nước.
Đáng chú ý, khả năng USD lấy lại sức mạnh sau quyết định tăng lãi suất đã được các chuyên gia UOB cảnh báo trước cuộc họp của Fed. Trong Báo cáo Triển vọng Kinh tế thế giới quý IV/2026, UOB cho rằng, khi Fed nâng lãi suất, USD có thể phục hồi trong phần còn lại của năm 2026 và kéo dài sang đầu năm 2027, đặc biệt nếu thị trường lo ngại động thái tăng lãi suất mở đầu cho một chu kỳ thắt chặt mới.
Vì thế, tác động từ Fed không chỉ dừng ở tỷ giá mà còn liên quan đến dư địa điều hành lãi suất trong nước. TS. Lê Duy Bình nêu, khi lãi suất USD tăng, chênh lệch lãi suất VND - USD bị thu hẹp sẽ hạn chế khả năng tiếp tục giảm lãi suất VND. Nếu mặt bằng lãi suất trong nước xuống quá thấp so với USD, áp lực lên tỷ giá, dòng vốn và tâm lý nắm giữ ngoại tệ có thể tăng. Ở chiều ngược lại, nếu lãi suất VND phải tăng để hỗ trợ tỷ giá, chi phí vốn của doanh nghiệp và người dân sẽ chịu tác động.
Cùng quan điểm về kênh truyền dẫn này, chuyên gia tài chính - ngân hàng TS. Nguyễn Trí Hiếu cho biết, mỗi khi Fed nâng lãi suất, giá trị đồng USD có xu hướng tăng, qua đó tạo áp lực lên tỷ giá VND/USD và đặt ra thách thức cho công tác điều hành chính sách tiền tệ trong nước. Đây là biến số đáng chú ý bởi nhu cầu ngoại tệ phục vụ hoạt động nhập khẩu, thanh toán quốc tế và trả nợ nước ngoài của Việt Nam vẫn rất lớn.
Theo TS. Nguyễn Trí Hiếu, tác động của tỷ giá không dừng lại ở thị trường ngoại hối mà có thể lan sang mặt bằng giá cả nội địa. Nếu tiền đồng mất giá mạnh, áp lực lên giá cả có thể gia tăng, đồng thời thu hẹp dư địa của chính sách tiền tệ trong việc hỗ trợ tăng trưởng.
Báo cáo của VNDirect Research cũng cho rằng, áp lực từ môi trường bên ngoài có thể gia tăng nếu Fed thắt chặt chính sách tiền tệ, trong khi dư địa nới lỏng tiền tệ trong nước đã tương đối hạn chế. Vì thế, việc điều hành phải đồng thời cân bằng giữa hỗ trợ tăng trưởng, ổn định tỷ giá và kiểm soát lạm phát.
Dù vậy, VND bước vào đợt tăng lãi suất lần này của Fed với vị thế khác đáng kể so với những giai đoạn tỷ giá căng thẳng trước đó. VNDirect Research đánh giá tỷ giá trong nước đang có “bộ đệm tương đối tốt” trước các cú sốc bên ngoài. Đến ngày 11/9, tỷ giá liên ngân hàng giảm khoảng 1,4% so với đầu năm, trong khi VND tăng giá hơn 1,4% so với USD; cùng thời điểm năm 2025, VND mất giá hơn 3,6%.
Một phần quan trọng của lớp đệm này đến từ nguồn ngoại tệ. Trong 8 tháng năm 2026, vốn FDI đăng ký đạt 40,6 tỷ USD, tăng 55,4% so với cùng kỳ; vốn thực hiện đạt 17,3 tỷ USD, tăng 12%. Cùng với đó, theo báo cáo kinh tế - xã hội 8 tháng năm 2026 của Bộ Tài chính, quy mô dự trữ ngoại hối nhà nước tại cuối quý I/2026 khoảng 79 tỷ USD.
Theo TS. Lê Duy Bình, FDI không chỉ bổ sung ngoại tệ trực tiếp mà các dự án sản xuất gắn với xuất khẩu còn tạo thêm nguồn thu ngoại tệ trong trung và dài hạn. Kiều hối và nguồn thu từ du lịch tiếp tục giúp đa dạng hóa nguồn cung USD. Sự kết hợp giữa các nguồn ngoại tệ này với việc tỷ giá vận động hai chiều có thể hạn chế tâm lý găm giữ USD khi thị trường quốc tế biến động.
Tác động đối với doanh nghiệp cũng sẽ có sự phân hóa. Nhóm có nguồn thu chủ yếu bằng đồng nhưng vay USD hoặc phải nhập khẩu nguyên liệu, máy móc bằng USD chịu rủi ro rõ hơn. Trong khi đó, doanh nghiệp xuất khẩu có nguồn thu USD sẽ có khả năng tự cân đối ngoại tệ tốt hơn, nên mức độ chịu tác động phụ thuộc đáng kể vào cấu trúc dòng tiền của từng doanh nghiệp.