

Chiến lược đầu tư trước thềm nâng hạng: Nhà đầu tư cần quan tâm cổ phiếu nào và lưu ý gì?
VN-Index bước vào giai đoạn nâng hạng với trạng thái phân hóa rõ nét. Sau khi lập đỉnh lịch sử quanh 1.936 điểm, chỉ số điều chỉnh về vùng 1.811 điểm (15/9/2026) — nằm trong biên độ 52 tuần 1.578–1.936 điểm.
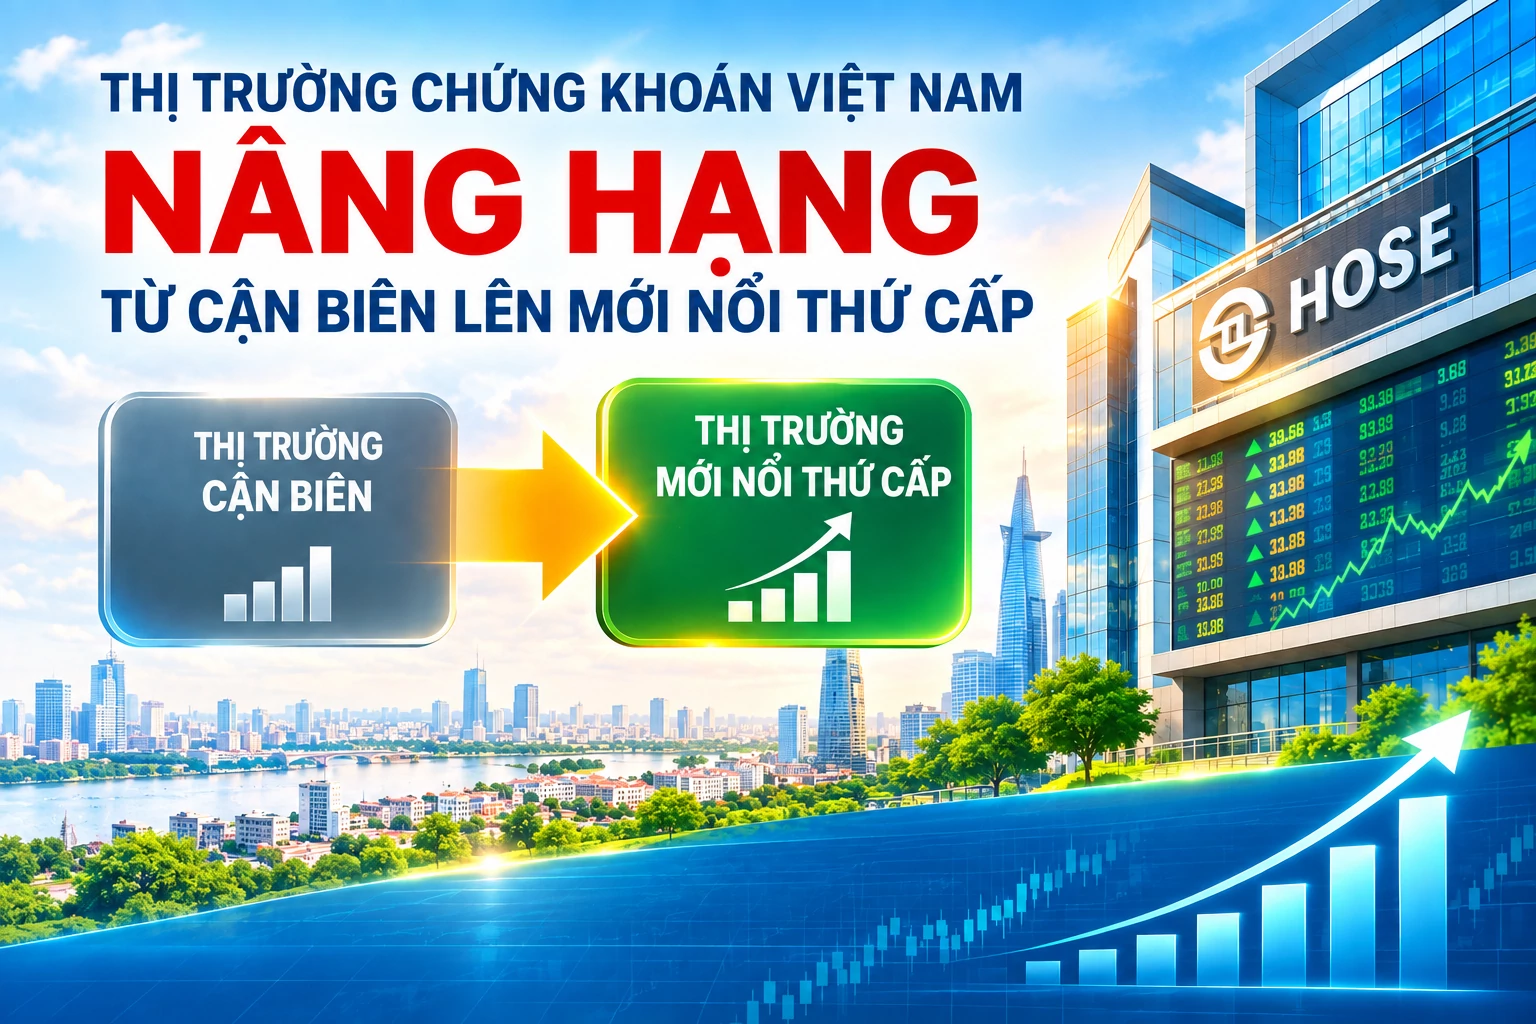 |
| Ngày 21/9/2026, FTSE Russell chính thức đưa Việt Nam từ Thị trường Cận biên lên Thị trường Mới nổi Thứ cấp. Ảnh minh họa có sự hỗ trợ của AI. |
Nền tảng vĩ mô vẫn là điểm tựa vững chắc cho thị trường
VN-Index bước vào giai đoạn nâng hạng với trạng thái phân hóa rõ nét. Sau khi lập đỉnh lịch sử quanh 1.936 điểm, chỉ số điều chỉnh về vùng 1.811 điểm (15/9/2026) — nằm trong biên độ 52 tuần 1.578–1.936 điểm.
Tỷ lệ sở hữu nước ngoài đã giảm liên tục từ 15% xuống còn 11%, với giá trị bán ròng trên HoSE vượt 92.000 tỷ đồng từ đầu năm 2026 và lũy kế 3 năm vượt 300.000 tỷ đồng. Thanh khoản có dấu hiệu chững lại ngay trước thềm sự kiện: khối ngoại dao động giữa mua và bán ròng theo phiên, độ rộng thị trường thu hẹp, trong khi dòng tiền cá nhân trong nước — vốn chiếm 70–80% giá trị giao dịch — chưa thực sự sôi động do lãi suất tiền gửi chưa giảm đáng kể.
Tuy nhiên, nền tảng vĩ mô vẫn là điểm tựa vững chắc, dù không thiếu áp lực. GDP nửa đầu năm 2026 tăng 8,18% (quý I: +7,83%, quý II: +8,39%), hướng tới mục tiêu tăng trưởng cả năm 9–10% theo định hướng của Chính phủ giai đoạn 2026–2030.
Tuy nhiên, lạm phát đang là biến số cần theo dõi sát: CPI bình quân 8 tháng đạt 4,45%, tiệm cận trần mục tiêu 4,5%, giới hạn dư địa nới lỏng chính sách tiền tệ. FDI thực hiện đạt 17,25 tỷ USD (+12%) và xuất khẩu tăng 22,4% tiếp tục là động lực tăng trưởng chính, tạo thế “hai mặt”: hỗ trợ lợi nhuận doanh nghiệp niêm yết nhưng thu hẹp không gian chính sách hỗ trợ thị trường.
Chỉ tiêu | Giá trị | Ghi chú |
VN-Index đỉnh lịch sử | 1.936 điểm | — |
VN-Index (15/9/2026) | 1.811 điểm | Điều chỉnh từ đỉnh |
Biên độ 52 tuần | 1.578 – 1.936 điểm | — |
GDP quý I/2026 | +7,83% | — |
GDP quý II/2026 | +8,39% | — |
GDP nửa đầu năm 2026 | +8,18% | Mục tiêu cả năm 9–10% |
CPI bình quân 8 tháng | 4,45% | Trần mục tiêu 4,5% |
FDI thực hiện | 17,25 tỷ USD (+12%) | — |
Tăng trưởng xuất khẩu | +22,4% | — |
Vùng dự báo VN-Index cuối năm 2026 tổng hợp từ các kịch bản phân tích dao động trong khoảng 1.750–2.120 điểm, với trung tâm kỳ vọng quanh 1.950 điểm. Cơ sở định giá hiện tại — P/E dự phóng 11,4–13,5 lần, thấp hơn trung bình 10 năm (~14,5 lần) khoảng 10–15% — cùng dự phóng tăng trưởng lợi nhuận sau thuế toàn thị trường 14–21% trong năm 2026, khiến nâng hạng được xem là chất xúc tác định giá lại (re-rating) quan trọng nhất của thị trường giai đoạn 2026–2027.
Tuy vậy, bài học từ các thị trường đã trải qua nâng hạng tương tự (Kuwait, Saudi Arabia, Qatar, UAE, Romania, Pakistan) cho thấy một mẫu hình chung: phần lớn đà tăng giá thường đã phản ánh TRƯỚC ngày hiệu lực, và rủi ro “bán khi tin tốt đã ra” xuất hiện ở hầu hết các trường hợp — thậm chí khốc liệt như Pakistan (giảm 23,45% từ đỉnh trong năm nâng hạng). Đây là lời nhắc quan trọng: nâng hạng tạo nền tảng trung – dài hạn, nhưng không đảm bảo một đường thẳng đi lên ngay sau ngày 21/9.
Trước thêm nâng hạng: Cổ phiếu nào và lưu ý gì?
Ngày 21/9/2026, FTSE Russell chính thức đưa Việt Nam từ Thị trường Cận biên lên Thị trường Mới nổi Thứ cấp — cột mốc được giới đầu tư trong nước theo dõi sát sao suốt gần một năm qua. Đây không chỉ là một sự kiện mang tính kỹ thuật của chỉ số, mà là bước ngoặt có thể định hình lại dòng vốn và mặt bằng định giá của thị trường chứng khoán Việt Nam trong 12–24 tháng tới.
Lộ trình phân bổ triển khai theo 4 giai đoạn — 10% (9/2026), 30% (3/2027), 65% (6/2027), 100% (9/2027) — với tổng dòng vốn thụ động ước tính 1,5–4,5 tỷ USD toàn lộ trình (kịch bản cơ sở 2,2–3 tỷ USD). Riêng đợt đầu tiên chỉ khoảng 150–250 triệu USD, tương đương vài phiên giao dịch — nhấn mạnh rằng dòng tiền thực sự lớn sẽ đến ở các đợt sau, không phải ngay thời điểm hiệu lực.
Giai đoạn | Thời điểm | Tỷ lệ phân bổ | Ghi chú |
Đợt 1 | 9/2026 | 10% | ~150–250 triệu USD, quy mô tác động vài phiên giao dịch |
Đợt 2 | 3/2027 | 30% | — |
Đợt 3 | 6/2027 | 65% | — |
Đợt 4 (hoàn tất) | 9/2027 | 100% | — |
Tổng dòng vốn thụ động ước tính | Toàn lộ trình | — | 1,5–4,5 tỷ USD (kịch bản cơ sở 2,2–3 tỷ USD) |
Vậy chiến lược đầu tư trước thêm nâng hạng, nhà đầu tư cần quan tâm cổ phiếu nào và lưu ý gì?
Theo Công ty cổ phần chứng khoán KAFI, danh sách 27 cổ phiếu vào rổ FTSE Global All Cap tập trung ở nhóm Large Cap (VCB, VIC, VHM) và Mid Cap (BID, HPG, VPB) — nơi hút vốn thụ động trực tiếp và sớm nhất — cùng 21 mã Small Cap trải rộng các ngành ngân hàng, bất động sản, tiêu dùng, công nghiệp và chứng khoán.
Về định giá, nhóm ngân hàng (VCB, BID, VPB) đang giao dịch dưới trung bình lịch sử và có tăng trưởng lợi nhuận hai chữ số; HPG nổi bật với động lực lợi nhuận mạnh nhất nhóm công nghiệp (dự báo tăng 61–71% năm 2026); trong khi VIC, VHM đã tăng nóng và định giá không còn rẻ, cần thận trọng hơn ở vùng giá hiện tại.
Nhóm vốn hóa | Mã tiêu biểu | Ngành | Ghi chú định giá |
Large Cap | VCB, VIC, VHM | Ngân hàng, Bất động sản | Hút vốn thụ động sớm nhất; VIC, VHM đã tăng nóng, cần thận trọng |
Mid Cap | BID, HPG, VPB | Ngân hàng, Công nghiệp | VCB/BID/VPB dưới trung bình lịch sử; HPG dự báo lãi sau thuế tăng 61–71% (2026) |
Small Cap | 21 mã (đa ngành) | Ngân hàng, Bất động sản, Tiêu dùng, Công nghiệp, Chứng khoán | Trải rộng, ít tập trung |
Theo các chuyên gia từ Công ty cổ phần chứng khoán KAFI, chiến lược phù hợp là giải ngân theo giai đoạn thay vì dồn vốn quanh cột mốc 21/9: ưu tiên nhóm large-cap trong rổ 27 mã ở giai đoạn đầu, theo dõi sát các phiên tái cơ cấu ETF để tránh mua đuổi theo biến động kỹ thuật, và chuyển trọng tâm sang chọn lọc theo nền tảng cơ bản khi bước sang năm 2027.
Các ngưỡng tín hiệu đáng chú ý: khối ngoại chuyển sang mua ròng bền vững là dấu hiệu nên nâng tỷ trọng; VN-Index vượt đỉnh lịch sử 1.936 điểm với thanh khoản cao xác nhận xu hướng tăng; và nhịp điều chỉnh về vùng 1.760–1.780 điểm là cơ hội tích lũy nhóm ngân hàng và các cổ phiếu vốn hóa lớn như HPG.
Bên cạnh cơ hội thì rủi ro vẫn cần được nhận diện. Theo đó, lạm phát áp sát trần mục tiêu giới hạn chính sách tiền tệ; biến động tỷ giá và lãi suất toàn cầu ảnh hưởng đến quy mô dòng vốn ETF thực nhận; khả năng dòng vốn chủ động giải ngân chậm hơn kỳ vọng; và độ rộng thị trường còn hẹp khi đà tăng vẫn tập trung ở một số mã trụ cột.
“Nâng hạng là câu chuyện dài hạn — nhà đầu tư nên xem đây là nền tảng để tái cấu trúc danh mục theo hướng chọn lọc và kỷ luật, hơn là một sự kiện tạo sóng ngắn hạn”, chuyên gia KAFI nhận định.