

Các công ty chứng khoán thu lãi margin 12.843 tỷ đồng trong quý III
Theo báo cáo ngành của Chứng khoán Techcombank (TCBS), thu nhập lãi cho vay ký quỹ (margin) quý III/2026 của toàn ngành tăng 37,1% so với cùng kỳ năm ngoái. Đây là mức cao nhất từ trước tới nay.
 |
| Nguồn: TCBS |
Dư nợ cao kỷ lục, biên lãi mỏng dần
Theo báo cáo ngành của Chứng khoán Techcombank (TCBS), thu nhập lãi cho vay ký quỹ (margin) quý III/2026 của toàn ngành tăng 37,1% so với cùng kỳ năm ngoái. Đây là mức cao nhất từ trước tới nay. Mảng này đóng góp 36,4% doanh thu hoạt động và 52% lợi nhuận gộp, tăng từ 44,2% của quý II. Đây là tỷ trọng cao nhất trong 14 quý.
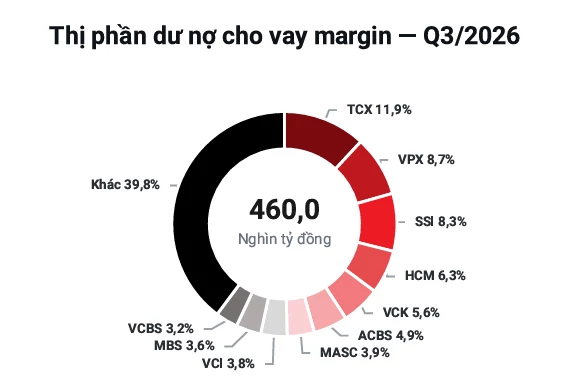
Đến cuối tháng 9, dư nợ cho vay toàn ngành, gồm cả ứng trước tiền bán, đạt gần 459.955 tỷ đồng. Con số này tăng 1,8% so với quý trước, tăng 20% so với cùng kỳ và vẫn là đỉnh mới. Vốn chủ sở hữu của các công ty chứng khoán tăng với tốc độ tương đương, lên 460.636 tỷ đồng. Vì vậy, dư nợ chỉ bằng khoảng một lần vốn chủ, bằng một nửa giới hạn hai lần mà quy định cho phép.
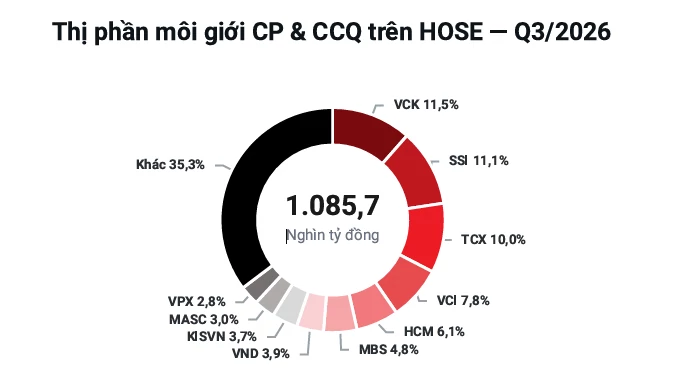
Cho vay margin tập trung ở nhóm có vốn lớn. 10 công ty dẫn đầu nắm 60,2% dư nợ toàn ngành. Techcombank Securities (TCX) đứng đầu với 11,9% thị phần, tiếp theo là VPBankS (VPX) 8,7% và SSI 8,3%. VPX đã vượt SSI để lên vị trí thứ hai. VCBS lần đầu vào top 10, thay chỗ VIX. Ngược lại, dư nợ của VPS (VCK) giảm 18,2% chỉ trong một quý.
Thu nhập lãi tăng nhưng biên lợi nhuận của mảng này đang bị thu hẹp. Ở 10 công ty lớn nhất, lợi suất cho vay bình quân đạt 11,5% một năm, chỉ cao hơn cùng kỳ 0,27 điểm phần trăm. Trong khi đó, chi phí vốn vay tăng từ 5,1% lên 7%. Chênh lệch giữa hai chỉ số còn 4,5 điểm phần trăm, thấp nhất trong 10 quý. Hồi quý II/2024, mức chênh này là 7,2 điểm.
Chi phí lãi vay của toàn ngành quý III lên 9.081 tỷ đồng, tăng 44,8% so với cùng kỳ. Theo TCBS, nguyên nhân là các công ty chứng khoán chủ yếu vay ngắn hạn ngân hàng. Khi lãi suất thị trường tăng, chi phí vốn tăng gần như ngay trong quý. Lãi cho vay với khách hàng lớn lại thường gắn với các gói ưu đãi đã cam kết. Cạnh tranh giữa các công ty cũng khiến họ khó nâng lãi suất cho vay.
TCBS ước tính với quy mô dư nợ hiện tại, mỗi điểm phần trăm chênh lệch lãi suất tương đương khoảng 4.600 tỷ đồng lợi nhuận trước thuế mỗi năm của toàn ngành.
Mức độ chịu tác động khác nhau giữa các công ty. VCK có chênh lệch 7,8 điểm phần trăm, VND đạt 6 điểm, nhờ chi phí vốn thấp. ACBS và HCM (Chứng khoán HSC) chỉ còn 2,8 và 2 điểm. Dư nợ margin của HCM gấp 2,01 lần vốn chủ, cao nhất nhóm. Nếu chi phí vốn tăng thêm một điểm phần trăm, lợi nhuận trước thuế quý của ACBS sẽ giảm 30,9%, LPS giảm 28,3% và HCM giảm 16,4%. Với VCK và TCX, mức giảm chỉ từ 3,5% đến 5,8%.
Một số công ty tìm nguồn vốn rẻ hơn từ nước ngoài. Dư nợ vay nước ngoài của TCX đạt 973 triệu USD, VCI tăng từ 265 triệu lên 442 triệu USD, còn VPX đạt 275 triệu USD.
TCBS kỳ vọng chi phí vốn của ngành sẽ giảm dần từ quý IV. Lý do là Ngân hàng Nhà nước đã yêu cầu các ngân hàng giảm lãi suất huy động ít nhất 0,5% một năm từ cuối tháng 10. Tuy vậy, lãi suất ngân hàng cho công ty chứng khoán vay có thể chỉ giảm chậm, vì ưu tiên giảm lãi được dành cho sản xuất, kinh doanh.
Tự doanh, môi giới kéo lợi nhuận đi xuống
Margin tăng trưởng nhưng không đủ bù cho các mảng khác. Lợi nhuận sau thuế toàn ngành quý III/2026 còn 8.602 tỷ đồng, giảm 43,1% so với cùng kỳ và 25,3% so với quý trước. Một phần nguyên nhân là nền so sánh cao: quý III/2025, ngành lãi kỷ lục 15.114 tỷ đồng.
 |
| Nguồn: TCBS |
Trong quý, VN-Index giảm 4,9%. Giá trị giao dịch bình quân của ba sàn còn 18.626 tỷ đồng mỗi phiên, thấp hơn 57,7% so với cùng kỳ. Lợi nhuận gộp tự doanh giảm 51,3%, còn 6.472 tỷ đồng, do lỗ từ tài sản FVTPL tăng lên 9.499 tỷ. Doanh thu môi giới giảm 56,9%, còn 3.130 tỷ đồng. Sau khi trừ chi phí, mảng này chỉ lãi gộp khoảng 162 tỷ đồng.
Trong 81 công ty chứng khoán, 56 công ty có lãi, 20 công ty lỗ và chỉ 16 công ty có lợi nhuận tăng so với cùng kỳ. TCX dẫn đầu với 1.748 tỷ đồng, tăng 7,9%, nhờ lãi cho vay tăng 53,8%. TCX và KIS Việt Nam là hai công ty quy mô lớn duy nhất tăng lợi nhuận so với cả cùng kỳ lẫn quý trước. VIX có lợi nhuận giảm 92,9% vì danh mục tự doanh chủ yếu là cổ phiếu. VPX và VND cùng giảm hơn 64%.
TCBS dự báo kết quả kinh doanh của ngành quý IV tiếp tục chịu áp lực, vì thanh khoản thấp và kinh tế thế giới còn nhiều bất ổn. Nhóm phân tích khuyên nhà đầu tư ưu tiên những công ty có nguồn thu cho vay ổn định và chi phí vốn thấp. Cổ phiếu ngành hiện giao dịch ở mức P/E bình quân 16,5 lần, P/B 1,45 lần.