

Bán lẻ tăng tốc, tiêu dùng giữ nhịp: Điểm tựa cho mục tiêu tăng trưởng 2 con số
Báo cáo của MBS Research cho thấy, lũy kế 8 tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và dịch vụ tiêu dùng tăng 14% so với cùng kỳ. Riêng bán lẻ hàng hóa ước tăng 13,3%, tương đương 7,6% nếu loại trừ yếu tố giá. Con số này cho thấy sức mua vẫn được duy trì, dù người tiêu dùng đang chi tiêu thận trọng hơn vì hai lý do: lạm phát cao và bối cảnh kinh tế trong nước, toàn cầu còn nhiều bất ổn.
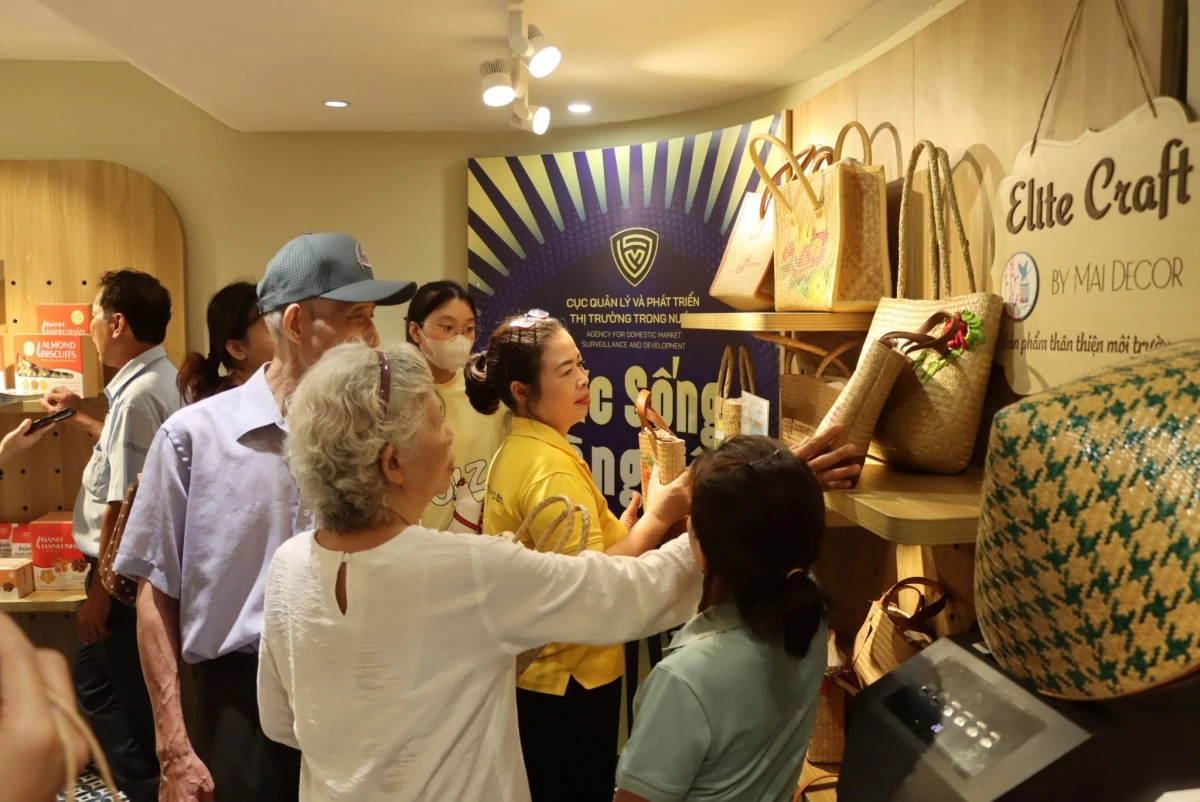 |
| Tiêu dùng giữ nhịp tăng trưởng trong quý III sẽ góp phần vào mục tiêu tăng trưởng 2 con số. |
Quý III/2026 thị trường bán lẻ ổn định
Báo cáo của MBS Research cho thấy, lũy kế 8 tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và dịch vụ tiêu dùng tăng 14% so với cùng kỳ. Riêng bán lẻ hàng hóa ước tăng 13,3%, tương đương 7,6% nếu loại trừ yếu tố giá. Con số này cho thấy sức mua vẫn được duy trì, dù người tiêu dùng đang chi tiêu thận trọng hơn vì hai lý do: lạm phát cao và bối cảnh kinh tế trong nước, toàn cầu còn nhiều bất ổn.
Theo MBS Research, các doanh nghiệp bán lẻ và tiêu dùng niêm yết vẫn được kỳ vọng tăng trưởng tích cực trong quý III. Động lực đến từ năng lực cạnh tranh được cải thiện của các doanh nghiệp đầu ngành, giúp họ mở rộng thị phần. Các chính sách lành mạnh hóa thị trường triển khai từ năm ngoái tới nay cũng góp phần tạo môi trường cạnh tranh công bằng hơn.
Dự báo của MBS Research nhấn mạnh, chu kỳ đổi mới và nâng cấp thiết bị điện tử tiêu dùng, thường kéo dài khoảng 5 năm, tiếp tục là động lực chính. Nhu cầu này đẩy sản lượng tăng 10-15%, cộng hưởng với giá sản phẩm điện tử, công nghệ tăng do thiếu hụt nguồn cung chip. Với Thế Giới Di Động (MWG), lợi nhuận sau thuế quý III được dự báo đạt 3.456 tỷ đồng, tăng 95%. Chuỗi Điện Máy Xanh giữ vai trò trụ cột: doanh thu tăng khoảng 29-30%, chiếm 64% tổng doanh thu tập đoàn và đóng góp 3.016 tỷ đồng lợi nhuận trước lợi ích cổ đông thiểu số.
Trong bối cảnh giá nguyên liệu như chip, DRAM tăng do làn sóng đầu tư hạ tầng AI, các doanh nghiệp bán lẻ đẩy mạnh chính sách trả chậm, trả góp lãi suất 0%. Cách làm này giảm gánh nặng tài chính cho người mua và kích thích nhu cầu sớm khi mặt bằng giá được dự báo còn đi lên.
Ở khâu phân phối sỉ, DGW được dự báo có lợi nhuận quý III đạt 481 tỷ đồng. Tính riêng từng tháng, doanh thu tháng 7 và tháng 8 lần lượt đạt 3.186 tỷ đồng và 3.842 tỷ đồng, tăng 28% và 80% so với cùng kỳ. Trong quý, doanh thu laptop và máy tính bảng dự báo tăng 60%, thiết bị văn phòng 50%, gia dụng 60%, điện thoại 22%. Chuỗi FPT Shop của FRT được dự báo tăng doanh thu 13%, song đóng góp lợi nhuận còn khiêm tốn do cạnh tranh gay gắt.
Bên cạnh đó, thị trường bán lẻ thiếu yếu cũng tăng trưởng. Theo MBS Research, Bách Hóa Xanh (BHX) đạt quy mô gần 3,6 nghìn cửa hàng, tăng 59% so với cùng kỳ, với doanh số trung bình khoảng 1,7 tỷ đồng mỗi cửa hàng mỗi tháng. Chuỗi này được dự báo đóng góp 630 tỷ đồng lợi nhuận trong quý. Winmart của Masan (MSN) tiến gần 800 cửa hàng, tăng khoảng 20% so với đầu năm, doanh thu tăng 16,7%. Ở mảng dược phẩm, Long Châu tiếp tục chiếm thêm thị phần từ nhà thuốc truyền thống, doanh thu dự báo tăng 30%, giúp FRT đạt lợi nhuận 374 tỷ đồng, tăng 72%.
Ở chiều ngược lại, trang sức và chăn nuôi hạ nhiệt. Theo đó, PNJ là gam màu tối nhất khi lợi nhuận quý III dự báo còn 186 tỷ đồng, giảm 62%. Nguyên nhân là niềm tin thương hiệu suy giảm tạm thời sau sự việc “Kim cương” tại công ty con. MBS giả định lượt mua hàng chỉ bằng khoảng 60% so với trước sự kiện, kéo doanh thu bán lẻ giảm 42%. Biên lợi nhuận gộp dự báo còn 13,3%, so với 21,5% của cùng kỳ năm trước.
Nhóm chăn nuôi heo cũng hạ nhiệt so với mức nền cao cùng kỳ. Giá heo hơi bình quân quý III ước đạt 60.260 đồng/kg, đi ngang so với cùng kỳ và giảm 8,7% so với quý II do yếu tố mùa vụ. Trong khi đó, giá đậu tương và ngô đến cuối tháng 8 tăng lần lượt 18,4% và 20,8%. Giá bán đi ngang, chi phí đầu vào tăng khiến lợi nhuận quý III của HPA dự báo giảm 32% (còn 245 tỷ đồng) và DBC giảm 33% (còn 230 tỷ đồng).
Bán lẻ hiện đại gánh vai trò “đầu tàu” tăng trưởng
Ở nhóm tiêu dùng, Vinamilk (VNM) là điểm sáng với lợi nhuận dự báo đạt 2.982 tỷ đồng, tăng 18%. Doanh nghiệp được hỗ trợ bởi các sản phẩm mới như Greenfarm, Mộc Châu Milk, sữa cao đạm, cùng các chương trình khuyến mại dịp kỷ niệm 50 năm thành lập và xuất khẩu tiếp tục tăng. Biên lợi nhuận gộp dự kiến khoảng 43%, chỉ giảm nhẹ 0,5 điểm phần trăm so với quý trước. Sabeco (SAB) dự báo lãi 1.250 tỷ đồng, giảm 8% so với cùng kỳ do nền cao có khoản thu nhập bất thường từ hợp nhất SBB. Nếu loại khoản này, lợi nhuận đi ngang.
Đáng chú ý, lợi nhuận quý III của Masan dự báo đạt 3.984 tỷ đồng, tăng 230%. Mức tăng chủ yếu đến từ mảng khai khoáng khi giá vonfram giữ quanh 3.000 USD/mtu và Núi Pháo được cấp phép khai thác thêm 28 triệu tấn quặng từ tháng 5/2026. Mảng tiêu dùng MCH cũng tăng trưởng 2 con số nhờ nhu cầu sỉ và cửa hàng bán lẻ phục hồi sau giai đoạn “Thuế khoán”.
Nhìn cả năm, dự báo theo báo cáo của MBS Research cho thấy bức tranh tăng trưởng chủ yếu dựa vào các doanh nghiệp bán lẻ hiện đại và chuỗi thiết yếu. Lợi nhuận sau thuế công ty mẹ năm 2026 của MWG được dự báo đạt 12.965 tỷ đồng, tăng 84%. FRT đạt 1.380 tỷ đồng (tăng 74%), DGW đạt 1.132 tỷ đồng (tăng 107%). Masan dự kiến đạt 11.420 tỷ đồng, tăng 178%, còn Vinamilk đạt 11.502 tỷ đồng, tăng 22%. Sabeco tăng nhẹ 5%, đạt 4.650 tỷ đồng.
Ở chiều ngược lại, PNJ dự báo giảm 47% (còn 1.512 tỷ đồng), HPA giảm 31% (còn 1.109 tỷ đồng), DBC giảm 30% (còn 1.060 tỷ đồng). Sự phân hóa này cho thấy tăng trưởng của ngành không đồng đều. Doanh nghiệp nào tận dụng được chu kỳ thay thế thiết bị, xu hướng “hiện đại hóa” kênh phân phối và có quản trị chi phí đầu vào tốt sẽ đi trước. Doanh nghiệp phụ thuộc vào niềm tin thương hiệu hoặc chu kỳ giá hàng hóa sẽ chịu nhiều biến động hơn.
Theo đánh giá, quý III và cả năm 2026 cho thấy tiêu dùng nội địa vẫn là chỗ dựa vững chắc của nền kinh tế. Nhưng bức tranh phân hóa mạnh, doanh nghiệp nào nắm bắt được chu kỳ đổi mới thiết bị, đi trước trong hiện đại hóa kênh phân phối và kiểm soát tốt chi phí sẽ hưởng lợi, còn doanh nghiệp phụ thuộc vào niềm tin thương hiệu hay biến động giá hàng hóa sẽ chịu nhiều sức ép hơn.
Để khu vực bán lẻ - tiêu dùng đóng góp tối đa vào mục tiêu tăng trưởng hai con số, việc giữ sức mua, giữ niềm tin thị trường và ổn định chi phí đầu vào sẽ là những yếu tố then chốt.