

AI đang làm thay đổi cách doanh nghiệp bảo hiểm kiếm tiền
AI đang thúc đẩy ngành Bảo hiểm chuyển đổi phương thức hoạt động, từ quản trị dựa nhiều vào kinh nghiệm sang quản trị dựa trên dữ liệu.
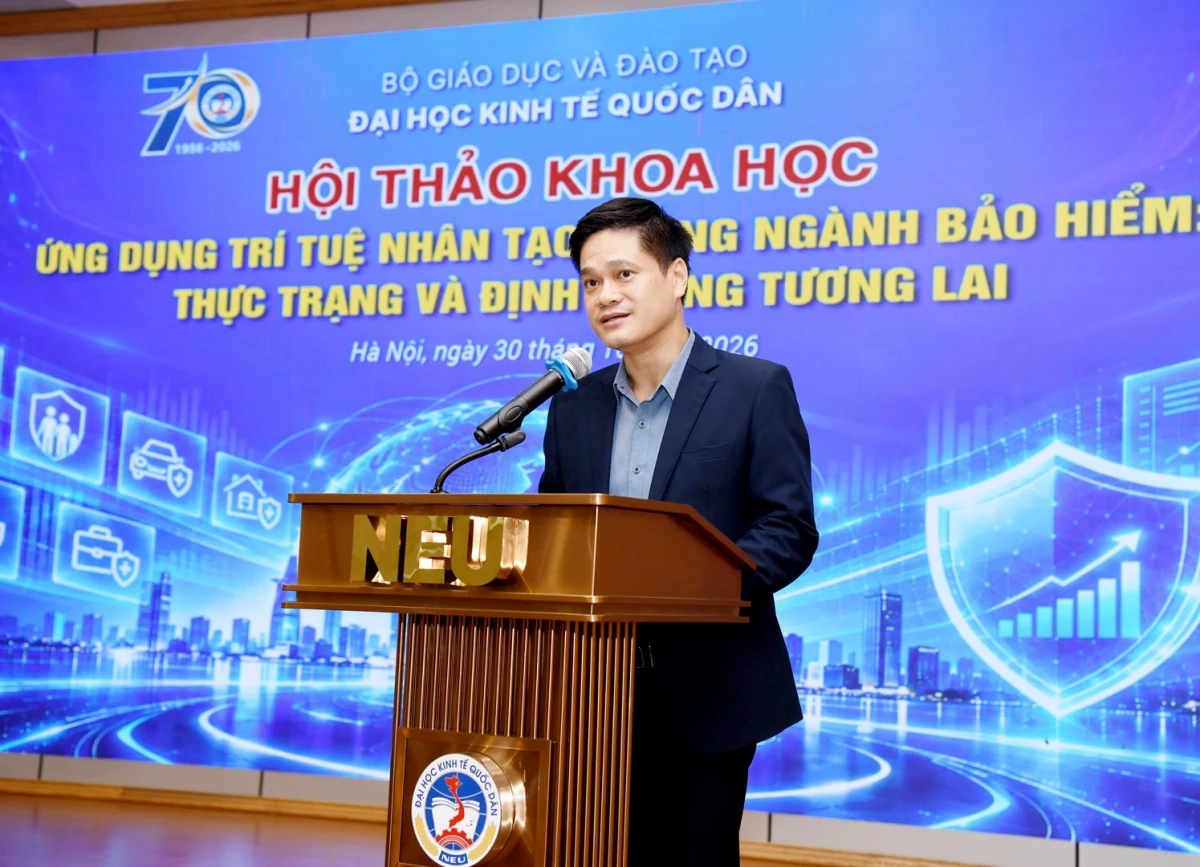 |
| GS.TS. Tô Trung Thành, Phó Giám đốc Đại học Kinh tế Quốc dân phát biểu tại Hội thảo. |
Phải tạo ra giá trị kinh tế thực chất
AI đang thúc đẩy ngành Bảo hiểm chuyển đổi phương thức hoạt động, từ quản trị dựa nhiều vào kinh nghiệm sang quản trị dựa trên dữ liệu. Đây là một trong những vấn đề được các chuyên gia, doanh nghiệp trao đổi tại Hội thảo khoa học “Ứng dụng trí tuệ nhân tạo trong ngành Bảo hiểm: Thực trạng và định hướng tương lai”, do Đại học Kinh tế Quốc dân phối hợp với các đơn vị liên quan tổ chức ngày 30/10/2026.
Theo GS.TS. Tô Trung Thành, Phó Giám đốc Đại học Kinh tế Quốc dân, AI đang tạo ra cơ hội phát triển trên toàn bộ chuỗi giá trị bảo hiểm, từ nghiên cứu nhu cầu, phát triển sản phẩm, khai thác khách hàng đến thẩm định rủi ro, định phí, quản lý hợp đồng và giải quyết bồi thường.
Việc khai thác hiệu quả dữ liệu kết hợp với AI có thể giúp doanh nghiệp nâng cao chất lượng đánh giá rủi ro, cá nhân hóa sản phẩm, cải thiện trải nghiệm khách hàng, đồng thời nâng cao hiệu quả hoạt động và năng lực quản trị.
Tuy nhiên, GS.TS. Tô Trung Thành cho rằng, cùng với cơ hội là những thách thức liên quan đến chất lượng dữ liệu, hạ tầng công nghệ, năng lực nhân sự, chi phí đầu tư, tính minh bạch và trách nhiệm giải trình. Đây là những vấn đề đặc biệt quan trọng bởi nhiều quyết định trong hoạt động bảo hiểm ảnh hưởng trực tiếp đến quyền lợi khách hàng và sự phát triển lành mạnh của thị trường.
Vì vậy, ứng dụng AI không chỉ cần nhanh hơn mà phải bảo đảm hiệu quả, an toàn, minh bạch, có trách nhiệm và phù hợp với định hướng phát triển dài hạn của ngành Bảo hiểm Việt Nam.
Nhìn nhận từ phía doanh nghiệp, ông Lê Tuấn Dũng, Chủ tịch HĐQT Công ty cổ phần Tập đoàn Bảo hiểm DBV cho rằng, cần đánh giá AI bằng hiệu quả kinh tế thay vì chỉ nhìn vào khả năng xử lý công việc nhanh hơn.
Chẳng hạn, nếu 1.000 nhân viên tiết kiệm được 30 phút làm việc mỗi ngày nhờ AI, tổng thời gian tiết kiệm tương đương 500 giờ. Tuy nhiên, thời gian tiết kiệm không đồng nghĩa với giá trị kinh tế. Hiệu quả chỉ thực sự hình thành khi doanh nghiệp xử lý được nhiều hồ sơ hơn, giảm chi phí trên mỗi giao dịch hoặc nâng cao chất lượng quyết định kinh doanh.
Trong hoạt động bảo hiểm xe cơ giới, AI có thể phân tích tỷ lệ bồi thường theo từng chi nhánh, kênh khai thác, nhóm khách hàng và loại phương tiện, qua đó xác định những yếu tố tác động đến kết quả kinh doanh.
Ông Lê Tuấn Dũng lấy ví dụ, đối với nhóm xe tải trên 9 tấn, nếu tổng chi phí bồi thường và các chi phí liên quan vượt doanh thu phí bảo hiểm, tức tỷ lệ kết hợp trên 100%, doanh nghiệp có thể đang kinh doanh không hiệu quả. Nếu tỷ lệ này tiếp tục tăng, AI có thể phân tích dữ liệu quá khứ để dự báo tình hình trong 1-3 năm tới.
Không chỉ dự báo, AI còn có thể mô phỏng tác động của các phương án như tăng phí bảo hiểm, điều chỉnh điều kiện nhận bảo hiểm, kiểm soát kênh bán hàng hoặc mạng lưới gara sửa chữa. Qua đó, doanh nghiệp ước tính khả năng giảm tỷ lệ bồi thường, cải thiện lợi nhuận của từng phương án trước khi quyết định.
Theo lãnh đạo DBV, ứng dụng AI phải hình thành quy trình xuyên suốt từ dữ liệu, phân tích, ra quyết định, hành động đến đo lường kết quả. Nếu chỉ phát triển nhiều công cụ riêng lẻ, không gắn với quy trình nghiệp vụ và chỉ tiêu hiệu quả, doanh nghiệp có thể đầu tư công nghệ nhưng không tạo ra giá trị tương xứng.
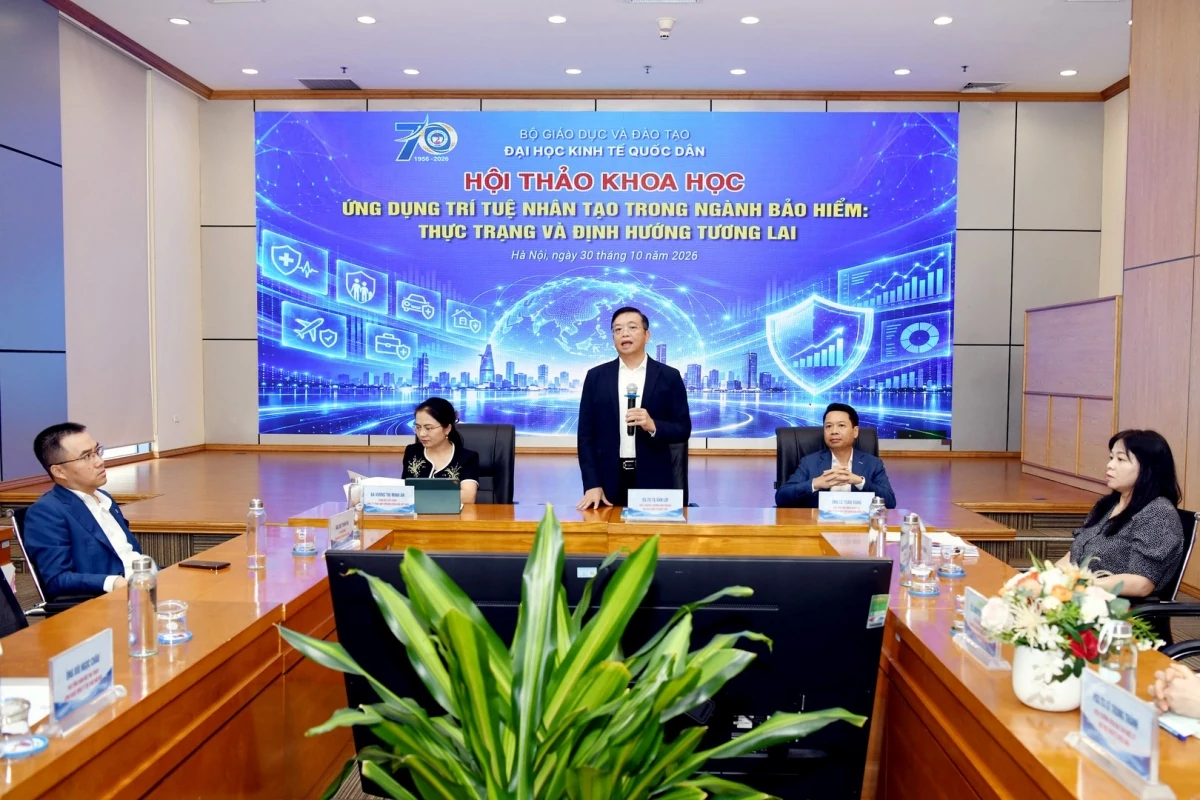 |
| Các chuyên gia, doanh nghiệp tham gia thảo luận tại Hội thảo. |
Mở rộng nguồn thu từ sản phẩm và thị trường mới
Bên cạnh việc giảm chi phí và nâng cao hiệu quả kinh doanh hiện hữu, AI còn thúc đẩy sự hình thành những nhu cầu bảo hiểm mới, đặc biệt đối với các tài sản và hạ tầng phục vụ nền kinh tế số.
Bà Vương Thị Minh An, Giám đốc điều hành Công ty Aon Tái bảo hiểm Việt Nam cho biết, làn sóng đầu tư vào trung tâm dữ liệu đang tạo ra thị trường bảo hiểm quy mô lớn trên toàn cầu. Tổng vốn đầu tư vào trung tâm dữ liệu trên thế giới giai đoạn 2025-2030 có thể đạt khoảng 5-10 nghìn tỷ USD. Cùng với đó, tổng phí bảo hiểm toàn cầu dành cho các trung tâm dữ liệu trong giai đoạn 2026-2030 được ước tính khoảng 134 tỷ USD, riêng khu vực châu Á - Thái Bình Dương khoảng 23,6 tỷ USD.
Nhu cầu bảo hiểm gia tăng không chỉ do quy mô đầu tư lớn mà còn liên quan đến yêu cầu tài trợ vốn. Nhiều dự án sử dụng vốn vay ngân hàng hoặc các tổ chức tài chính, trong đó bảo hiểm là một trong những điều kiện giải ngân.
Đáng chú ý, bà Vương Thị Minh An cho hay, một số trung tâm dữ liệu có yêu cầu hạn mức bảo hiểm lên tới 10 tỷ USD, vượt quá năng lực cung cấp thông thường của một doanh nghiệp bảo hiểm đơn lẻ. Điều này đòi hỏi sự phối hợp giữa doanh nghiệp bảo hiểm, môi giới và nhà tái bảo hiểm quốc tế, đồng thời phát triển các sản phẩm bảo hiểm xuyên suốt từ xây dựng, lắp đặt đến vận hành, gián đoạn kinh doanh và an ninh mạng.
Từ phía nhà nghiên cứu, TS. Lê Thị Xuân Hương, Khoa Bảo hiểm, Trường Kinh doanh, Đại học Kinh tế Quốc dân cho rằng, đổi mới mô hình kinh doanh là vấn đề cốt lõi trong quá trình ứng dụng dữ liệu và AI. Một trong những chuyển dịch quan trọng là từ bảo hiểm bù đắp tổn thất sang chủ động phòng ngừa rủi ro. Thông qua dữ liệu từ thiết bị kết nối và cảm biến, doanh nghiệp có thể theo dõi, nhận diện nguy cơ và hỗ trợ khách hàng giảm thiểu thiệt hại trước khi sự cố xảy ra.
Đồng thời, dữ liệu và AI tạo điều kiện phát triển 3 mô hình sản phẩm mới, gồm bảo hiểm nhúng, tích hợp ngay khi khách hàng mua hàng hóa, dịch vụ; bảo hiểm theo nhu cầu, cho phép lựa chọn thời gian bảo vệ linh hoạt; và bảo hiểm dựa trên mức độ sử dụng, với mức phí được điều chỉnh theo dữ liệu thực tế.
Chẳng hạn, phí bảo hiểm xe cơ giới có thể được xác định dựa trên quãng đường di chuyển và mức độ an toàn khi lái xe, thay vì chỉ sử dụng các tiêu chí đánh giá rủi ro truyền thống. Qua đó giúp doanh nghiệp thiết kế sản phẩm phù hợp hơn với từng nhóm khách hàng và mức độ rủi ro.
Tuy nhiên, theo TS. Lê Thị Xuân Hương, AI khó phát huy hiệu quả nếu dữ liệu còn phân mảnh, thiếu sự kết nối giữa các bộ phận. Vì vậy, doanh nghiệp cần hợp nhất dữ liệu và đổi mới tư duy kinh doanh, trong đó con người vẫn giữ vai trò quyết định.
Vì vậy, việc ứng dụng AI trong ngành Bảo hiểm đang gắn trực tiếp với các mục tiêu kinh doanh là giảm chi phí vận hành, cải thiện hiệu quả khai thác và bồi thường, đồng thời phát triển sản phẩm, mở rộng nguồn thu. Khả năng hiện thực hóa những mục tiêu này phụ thuộc vào chất lượng dữ liệu, năng lực quản trị rủi ro và hiệu quả triển khai công nghệ của từng doanh nghiệp.
| Tổng vốn đầu tư vào trung tâm dữ liệu trên thế giới giai đoạn 2025-2030 có thể đạt khoảng 5-10 nghìn tỷ USD. Cùng với đó, tổng phí bảo hiểm toàn cầu dành cho các trung tâm dữ liệu trong giai đoạn 2026-2030 được ước tính khoảng 134 tỷ USD, riêng khu vực châu Á - Thái Bình Dương khoảng 23,6 tỷ USD. |