

Xếp hạng tín nhiệm trái phiếu ngân hàng: Cần thêm cơ sở để định giá rủi ro
Theo ấn phẩm Góc nhìn tín nhiệm ngày 19/10/2026 của VIS Rating (không phải báo cáo xếp hạng tín nhiệm), đến cuối năm 2025, chỉ 2 trong số 28 ngân hàng thương mại thuộc phạm vi phân tích có trái phiếu được xếp hạng tín nhiệm trong nước, tương đương khoảng 7%. Tỷ lệ này thấp hơn đáng kể so với Thái Lan, nơi khoảng 60% ngân hàng có trái phiếu được xếp hạng tín nhiệm; tại Malaysia, Hàn Quốc và Trung Quốc, tỷ lệ đều trên 75%.
 |
| Xếp hạng tín nhiệm trái phiếu ngân hàng giúp nhà đầu tư tránh rủi ro trong đầu tư. |
Phạm vi xếp hạng tín nhiệm còn hạn chế
Theo ấn phẩm Góc nhìn tín nhiệm ngày 19/10/2026 của VIS Rating (không phải báo cáo xếp hạng tín nhiệm), đến cuối năm 2025, chỉ 2 trong số 28 ngân hàng thương mại thuộc phạm vi phân tích có trái phiếu được xếp hạng tín nhiệm trong nước, tương đương khoảng 7%. Tỷ lệ này thấp hơn đáng kể so với Thái Lan, nơi khoảng 60% ngân hàng có trái phiếu được xếp hạng tín nhiệm; tại Malaysia, Hàn Quốc và Trung Quốc, tỷ lệ đều trên 75%.
Trong khi đó, đến cuối tháng 9/2026, trái phiếu ngân hàng chiếm khoảng 46% tổng giá trị trái phiếu doanh nghiệp đang lưu hành. Ngân hàng cũng là nhóm tổ chức phát hành quan trọng trên thị trường, góp phần thúc đẩy hoạt động phát hành trái phiếu phục hồi từ năm 2024 sau giai đoạn suy giảm năm 2022.
Tuy nhiên, không phải mọi đợt phát hành trái phiếu đều thuộc diện bắt buộc phải có kết quả xếp hạng tín nhiệm. Yêu cầu này áp dụng đối với những trường hợp được quy định trong pháp luật về chào bán, phát hành trái phiếu doanh nghiệp. Vì vậy, vẫn có những trái phiếu ngân hàng không có thông tin xếp hạng tín nhiệm để nhà đầu tư tham khảo và so sánh.
Quyết định số 507/QĐ-TTg ngày 17/4/2015 phê duyệt Quy hoạch phát triển dịch vụ xếp hạng tín nhiệm đến năm 2020 và tầm nhìn đến năm 2030, đặt ra định hướng phát triển thị trường dịch vụ xếp hạng tín nhiệm. Sau đó, Nghị định số 08/2023/NĐ-CP quy định tạm ngưng một số nội dung của Nghị định số 65/2022/NĐ-CP trong thời hạn đến hết ngày 31/12/2023, trong đó có quy định liên quan đến yêu cầu xếp hạng tín nhiệm đối với một số trường hợp phát hành trái phiếu riêng lẻ.
Đến tháng 7/2026, Quyết định số 1413/QĐ-TTg phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045. Định hướng phát triển thị trường tài chính đặt ra yêu cầu tiếp tục hoàn thiện cơ sở thông tin, nâng cao chất lượng dịch vụ và tăng khả năng đánh giá rủi ro. Tuy nhiên, cần phân biệt các mục tiêu, định hướng phát triển với nghĩa vụ pháp lý bắt buộc áp dụng cho từng đợt phát hành.
Theo số liệu được VIS Rating dẫn trong báo cáo, giá trị trái phiếu doanh nghiệp đang lưu hành của Việt Nam tương đương khoảng 11% GDP trong quý I/2026, thấp hơn mức 23% tại Thái Lan, 55% tại Malaysia và 72% tại Hàn Quốc. Trong khi đó, tổng tài sản hệ thống ngân hàng Việt Nam cuối năm 2025 tương đương khoảng 185% GDP.
VIS Rating cũng đề cập nhu cầu đầu tư cơ sở hạ tầng khoảng 245 tỷ USD trong giai đoạn 2025–2030, trong đó vốn công dự kiến đáp ứng khoảng 70%. Nhu cầu vốn trung và dài hạn đặt ra yêu cầu phát triển đa dạng các kênh huy động vốn, đồng thời nâng cao chất lượng thông tin để nhà đầu tư có thêm cơ sở đánh giá rủi ro trước khi quyết định đầu tư.
Cấu trúc trái phiếu quyết định mức độ rủi ro
Bên cạnh tình hình tài chính của ngân hàng phát hành, nhà đầu tư cần chú ý đến loại trái phiếu, thứ tự ưu tiên thanh toán khi tổ chức phát hành gặp khó khăn và các điều khoản có thể ảnh hưởng trực tiếp đến số tiền thu hồi.
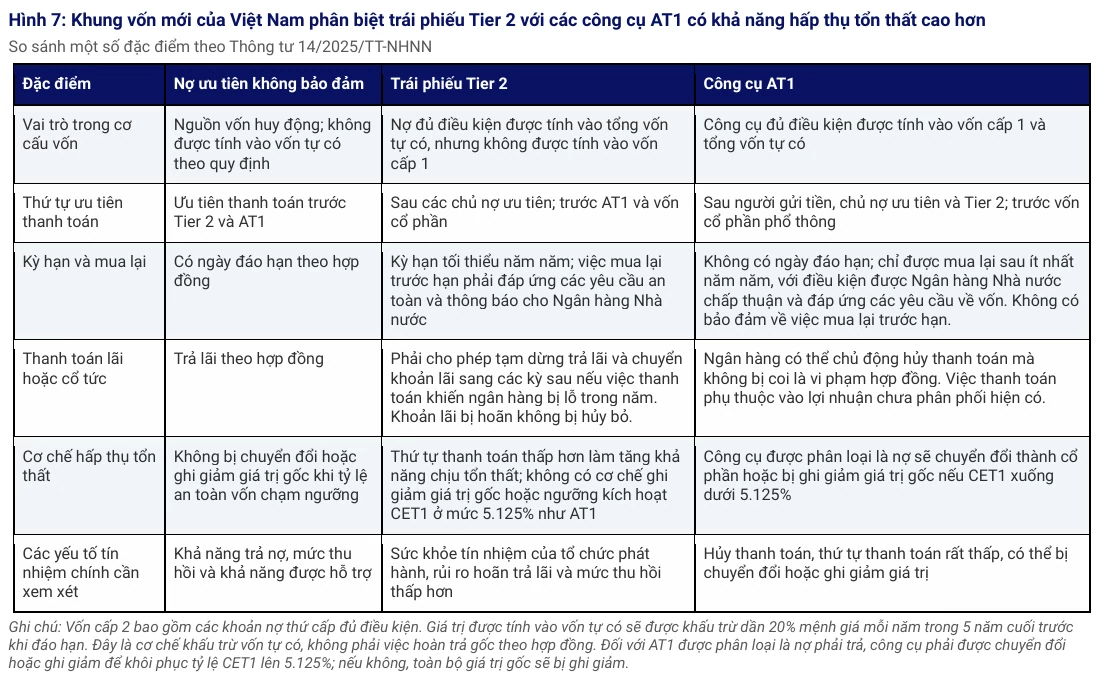
Theo VIS Rating, đến cuối tháng 9/2026, trái phiếu thứ cấp chiếm gần 60% tổng giá trị trái phiếu ngân hàng đang lưu hành, với quy mô vượt 400.000 tỷ đồng. Đây là nhóm công cụ có đặc điểm riêng về thứ tự thanh toán và khả năng hấp thụ tổn thất. Khi ngân hàng gặp khó khăn hoặc bị xử lý theo cơ chế pháp luật có liên quan, chủ nợ thứ cấp có vị trí thấp hơn các chủ nợ được ưu tiên thanh toán.
Đối với trái phiếu thuộc vốn cấp 2 (Tier 2), mức độ rủi ro cần được đánh giá trên cơ sở quy định áp dụng và điều khoản cụ thể của từng công cụ. Nhà đầu tư không nên mặc nhiên cho rằng tất cả trái phiếu Tier 2 đều có cơ chế trả lãi, hoãn lãi hoặc xử lý vốn gốc giống nhau. Khả năng thu hồi vốn còn phụ thuộc vào tình hình tài chính của ngân hàng, thứ tự ưu tiên thanh toán và các điều khoản pháp lý liên quan.
Công cụ bổ sung vốn cấp 1 (AT1) có thể có cấu trúc rủi ro khác với trái phiếu Tier 2. Tùy điều khoản phát hành và khuôn khổ pháp lý áp dụng, AT1 có thể không có ngày đáo hạn cố định, cho phép tổ chức phát hành hủy hoặc không thực hiện một số khoản thanh toán lãi, đồng thời có cơ chế chuyển đổi thành cổ phần hoặc ghi giảm vốn gốc khi xảy ra các điều kiện kích hoạt. Những đặc điểm này có thể khiến nhà đầu tư chịu tổn thất lớn, kể cả mất một phần hoặc toàn bộ vốn đầu tư.
Vì vậy, việc đánh giá trái phiếu ngân hàng không thể chỉ dựa vào uy tín, quy mô hoặc kết quả kinh doanh của tổ chức phát hành. Nhà đầu tư cần xem xét riêng cấu trúc của từng công cụ, quyền lợi theo hợp đồng, thứ tự thanh toán và các điều kiện có thể dẫn đến việc hoãn trả lãi, chuyển đổi hoặc ghi giảm vốn gốc.
 |
| Nguồn: Thông tư số 14/2025/TT-NHNN, VIS Rating. |
Theo VIS Rating, trái phiếu Tier 2 tại Việt Nam hiện chưa có cơ chế ghi giảm vốn gốc theo ngưỡng kích hoạt tỷ lệ vốn lõi cấp 1 như AT1. Sự khác biệt này cho thấy không thể đánh giá mọi trái phiếu ngân hàng như nhau. Nhà đầu tư cần xem xét điều khoản của từng loại trái phiếu, thay vì chỉ dựa vào uy tín hoặc quy mô của ngân hàng phát hành.
VIS Rating cho rằng, suy giảm chất lượng tài sản, áp lực huy động vốn và hạn chế trong quản trị là những yếu tố có thể dẫn đến khó khăn của ngân hàng. Trường hợp Ngân hàng TMCP Sài Gòn (SCB) được nêu như một ví dụ về việc cho vay các bên liên quan và yếu kém trong quản trị có thể làm suy giảm niềm tin, gây căng thẳng thanh khoản.
Việc cơ quan quản lý can thiệp cũng không đồng nghĩa mọi nhà đầu tư đều được bảo vệ như nhau. Trái phiếu vẫn có thể không được thanh toán đúng hạn; chủ nợ thứ cấp, thậm chí chủ nợ ưu tiên, có thể chịu tổn thất. Do đó, khi cân nhắc đầu tư, nhà đầu tư cần xem xét đồng thời chất lượng tài sản, năng lực vốn, mức độ ổn định của nguồn vốn, quản trị và điều khoản của trái phiếu.
VIS Rating cho rằng suy giảm chất lượng tài sản, áp lực huy động vốn và hạn chế trong quản trị có thể làm gia tăng rủi ro đối với ngân hàng. Trường hợp Ngân hàng TMCP Sài Gòn (SCB) được đề cập như một ví dụ về việc những yếu kém trong quản trị và hoạt động cho vay có thể ảnh hưởng đến niềm tin và gây áp lực thanh khoản. Tuy nhiên, trường hợp riêng lẻ không đồng nghĩa mọi ngân hàng hoặc mọi trái phiếu ngân hàng đều có mức độ rủi ro tương tự.
Việc cơ quan quản lý can thiệp hoặc hỗ trợ một tổ chức tín dụng gặp khó khăn cũng không đồng nghĩa mọi nhà đầu tư đều được bảo vệ như nhau. Khả năng và thứ tự thu hồi vốn phụ thuộc vào tình huống xử lý, vị trí của từng chủ nợ và quy định áp dụng. Do đó, nhà đầu tư cần xem xét đồng thời chất lượng tài sản, năng lực vốn, mức độ ổn định của nguồn vốn, quản trị và điều khoản cụ thể của trái phiếu.
Xếp hạng tín nhiệm và dữ liệu giao dịch hỗ trợ định giá
Xếp hạng tín nhiệm cung cấp thêm thông tin về khả năng thực hiện nghĩa vụ nợ của tổ chức phát hành hoặc một công cụ nợ. Khi được xem xét cùng dữ liệu về giá, lợi suất và thanh khoản, thông tin xếp hạng có thể giúp nhà đầu tư so sánh các trái phiếu và đánh giá mức lợi suất có tương xứng với rủi ro tín dụng hay không.
VIS Rating phân tích 284 trái phiếu ngân hàng ưu tiên, không có bảo đảm, kỳ hạn ba năm, được phát hành từ năm 2023 đến hết nửa đầu năm 2026 nhằm xem xét mối liên hệ giữa chất lượng tín dụng và mức chênh lệch lợi suất. Theo kết quả được công bố, một số trái phiếu của ngân hàng được VIS Rating đánh giá nội bộ ở nhóm “AA” có chênh lệch lợi suất khoảng 280–320 điểm cơ bản; trong khi đó, một số trái phiếu thuộc nhóm “A” có mức chênh lệch không quá 300 điểm cơ bản.
Trong phân tích này, “AA” và “A” là các mức đánh giá nội bộ của VIS Rating về chất lượng tín dụng tương đối, theo thang đánh giá 21 bậc từ AAA đến C. Đây không phải là xếp hạng tín nhiệm chính thức được công bố cho các ngân hàng hoặc trái phiếu tương ứng. Vì vậy, các mức đánh giá này cần được trình bày đúng bản chất là dữ liệu phục vụ nghiên cứu, không nên diễn giải thành kết quả xếp hạng công khai.
Kết quả phân tích cho thấy chênh lệch lợi suất trong mẫu nghiên cứu chưa thể hiện rõ ràng và nhất quán sự khác biệt về chất lượng tín dụng. Tuy nhiên, lợi suất trái phiếu còn chịu ảnh hưởng của cung cầu, thời điểm phát hành, điều kiện thị trường và mặt bằng lãi suất chung. Do đó, không thể chỉ dựa vào một mức chênh lệch lợi suất để kết luận trái phiếu đang được định giá cao hay thấp hơn mức phù hợp với rủi ro.
Từ góc độ thị trường, mở rộng phạm vi xếp hạng tín nhiệm đối với tổ chức phát hành và từng loại công cụ nợ, đồng thời nâng cao khả năng tiếp cận dữ liệu về giá, lợi suất và thanh khoản, sẽ tạo thêm cơ sở để nhà đầu tư so sánh các cơ hội đầu tư. Khi thông tin về chất lượng tín dụng rõ ràng hơn, việc đánh giá mức lợi suất cần thiết để bù đắp rủi ro cũng có cơ sở hơn.
Dù vậy, xếp hạng tín nhiệm không thay thế việc thẩm định độc lập của nhà đầu tư và không bảo đảm nghĩa vụ nợ sẽ được thanh toán. Xếp hạng cũng không tự động bảo đảm trái phiếu được định giá phù hợp với rủi ro hoặc mọi yếu kém tiềm ẩn trong quản trị sẽ được phát hiện trước khi ngân hàng gặp khó khăn.
Vì thế, điều thị trường cần không chỉ là mở rộng hoạt động xếp hạng tín nhiệm, mà còn là nâng cao chất lượng thông tin và khả năng so sánh giữa các công cụ nợ. Xếp hạng tín nhiệm của tổ chức phát hành, đánh giá đối với từng loại trái phiếu và dữ liệu giao dịch có thể bổ trợ cho nhau, giúp nhà đầu tư nhận diện rủi ro rõ hơn, qua đó góp phần nâng cao tính minh bạch và hỗ trợ phát triển thị trường vốn trung, dài hạn.