

Hỗ trợ doanh nghiệp nhỏ và vừa phát triển cả về quy mô và chất lượng
Thảo luận về dự án Luật Phát triển doanh nghiệp nhỏ và vừa tại Hội nghị đại biểu Quốc hội hoạt động chuyên trách lần thứ nhất sáng ngày 28/9, các đại biểu Quốc hội cơ bản đánh giá cao sự cần thiết sửa đổi toàn diện Luật Hỗ trợ doanh nghiệp nhỏ và vừa và chuyển thành Luật Phát triển doanh nghiệp nhỏ và vừa. Các đại biểu ghi nhận nhiều điểm đổi mới trong dự thảo, nhất là việc chuyển từ tư duy hỗ trợ sang tư duy phát triển doanh nghiệp.
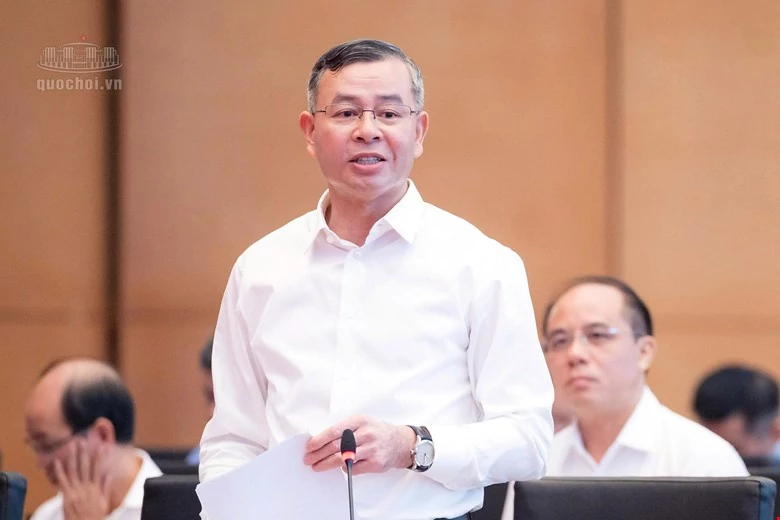 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn làm rõ thêm nhiều nội dung được đại biểu quan tâm trong dự án Luật Phát triển doanh nghiệp nhỏ và vừa. Ảnh: VPQH. |
Chuyển từ “hỗ trợ” sang “phát triển” doanh nghiệp
Thảo luận về dự án Luật Phát triển doanh nghiệp nhỏ và vừa tại Hội nghị đại biểu Quốc hội hoạt động chuyên trách lần thứ nhất sáng ngày 28/9, các đại biểu Quốc hội cơ bản đánh giá cao sự cần thiết sửa đổi toàn diện Luật Hỗ trợ doanh nghiệp nhỏ và vừa và chuyển thành Luật Phát triển doanh nghiệp nhỏ và vừa. Các đại biểu ghi nhận nhiều điểm đổi mới trong dự thảo, nhất là việc chuyển từ tư duy hỗ trợ sang tư duy phát triển doanh nghiệp.
Đại biểu Trần Văn Lâm (Đại biểu Quốc hội TP. Bắc Ninh) cho rằng, dự thảo Luật đã thể hiện nhiều đổi mới tích cực như hỗ trợ theo nhu cầu và kết quả, đa dạng hóa nguồn vốn, tăng khả năng tiếp cận thị trường, thúc đẩy đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh và tạo điều kiện cho hộ kinh doanh chuyển thành doanh nghiệp.
Đại biểu đánh giá việc bổ sung phiếu hỗ trợ để doanh nghiệp chủ động lựa chọn dịch vụ sẽ giúp đơn giản hóa thủ tục, tăng khai thác dữ liệu và phù hợp với nhu cầu thực tế của doanh nghiệp nhỏ và vừa. Từ đó, đại biểu tập trung góp ý vào chính sách thuế, kế toán tại và chính sách hỗ trợ tiếp cận mặt bằng thông qua khu, cụm công nghiệp tại dự thảo Luật.
Về miễn thuế thu nhập doanh nghiệp trong 3 năm, đại biểu Trần Văn Lâm đồng tình với mục tiêu hỗ trợ doanh nghiệp trong giai đoạn đầu khởi sự, đồng thời đề nghị xem xét thời điểm bắt đầu tính thời gian miễn thuế. Theo đại biểu, những năm đầu doanh nghiệp thường phải đầu tư nhà xưởng, mua sắm thiết bị, tuyển dụng lao động, tìm kiếm khách hàng, xây dựng thị trường và có thể chưa có lãi hoặc lãi thấp. Do đó, thời gian miễn thuế có thể nghiên cứu tính từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế thay vì từ thời điểm đăng ký doanh nghiệp.
Đối với mặt bằng sản xuất, đại biểu Trần Văn Lâm cho rằng cần dành ưu tiên cho phát triển cụm công nghiệp phục vụ doanh nghiệp nhỏ và vừa. Trong đó, ưu tiên hạ tầng dùng chung thiết yếu, các lô đất nhỏ và nhà xưởng cho thuê phù hợp với khả năng tài chính của doanh nghiệp, đồng thời hỗ trợ di dời, vận chuyển, lắp đặt lại thiết bị đối với doanh nghiệp nhỏ và vừa đầu tư vào cụm công nghiệp. Với các địa phương khó khăn, có thể có cơ chế hỗ trợ nguồn lực từ Trung ương.
Đại biểu Nguyễn Văn Huy (Đại biểu Quốc hội tỉnh Hưng Yên) cũng thống nhất với sự cần thiết xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa và đánh giá cao sự chuẩn bị của cơ quan soạn thảo. Đại biểu ghi nhận dự thảo Luật đã có nhiều đổi mới, chuyển từ tư duy chủ yếu là hỗ trợ sang tư duy phát triển doanh nghiệp, chú trọng đổi mới sáng tạo, chuyển đổi số, tham gia chuỗi giá trị và nâng cao hiệu quả sử dụng nguồn lực nhà nước.
Về chính sách thuế, đại biểu đồng tình với việc sử dụng chính sách thuế để khuyến khích khởi nghiệp, đầu tư và phát triển doanh nghiệp và đề nghị cân nhắc kỹ quy định miễn thuế 3 năm đối với toàn bộ doanh nghiệp nhỏ và vừa mới thành lập. Đại biểu cho rằng nhu cầu hỗ trợ giữa doanh nghiệp khởi nghiệp đổi mới sáng tạo, doanh nghiệp sản xuất tham gia chuỗi cung ứng, doanh nghiệp công nghệ cao và doanh nghiệp hoạt động trong ngành nghề thông thường là khác nhau.
Vì vậy, đại biểu đề nghị nghiên cứu phân tầng chính sách thuế, đồng thời quy định nguyên tắc tránh lợi dụng chính sách thông qua việc chia tách, thành lập doanh nghiệp mới hoặc chuyển hoạt động sang pháp nhân mới để tiếp tục hưởng ưu đãi.
Về mặt bằng sản xuất, đại biểu Nguyễn Văn Huy đánh giá đây là một trong những điểm mới có ý nghĩa thực tiễn của dự thảo và bày tỏ đồng tình với hướng hỗ trợ doanh nghiệp tiếp cận hạ tầng khu công nghiệp, cụm công nghiệp, hỗ trợ tiền thuê lại đất và tiếp cận tài sản công chưa sử dụng.
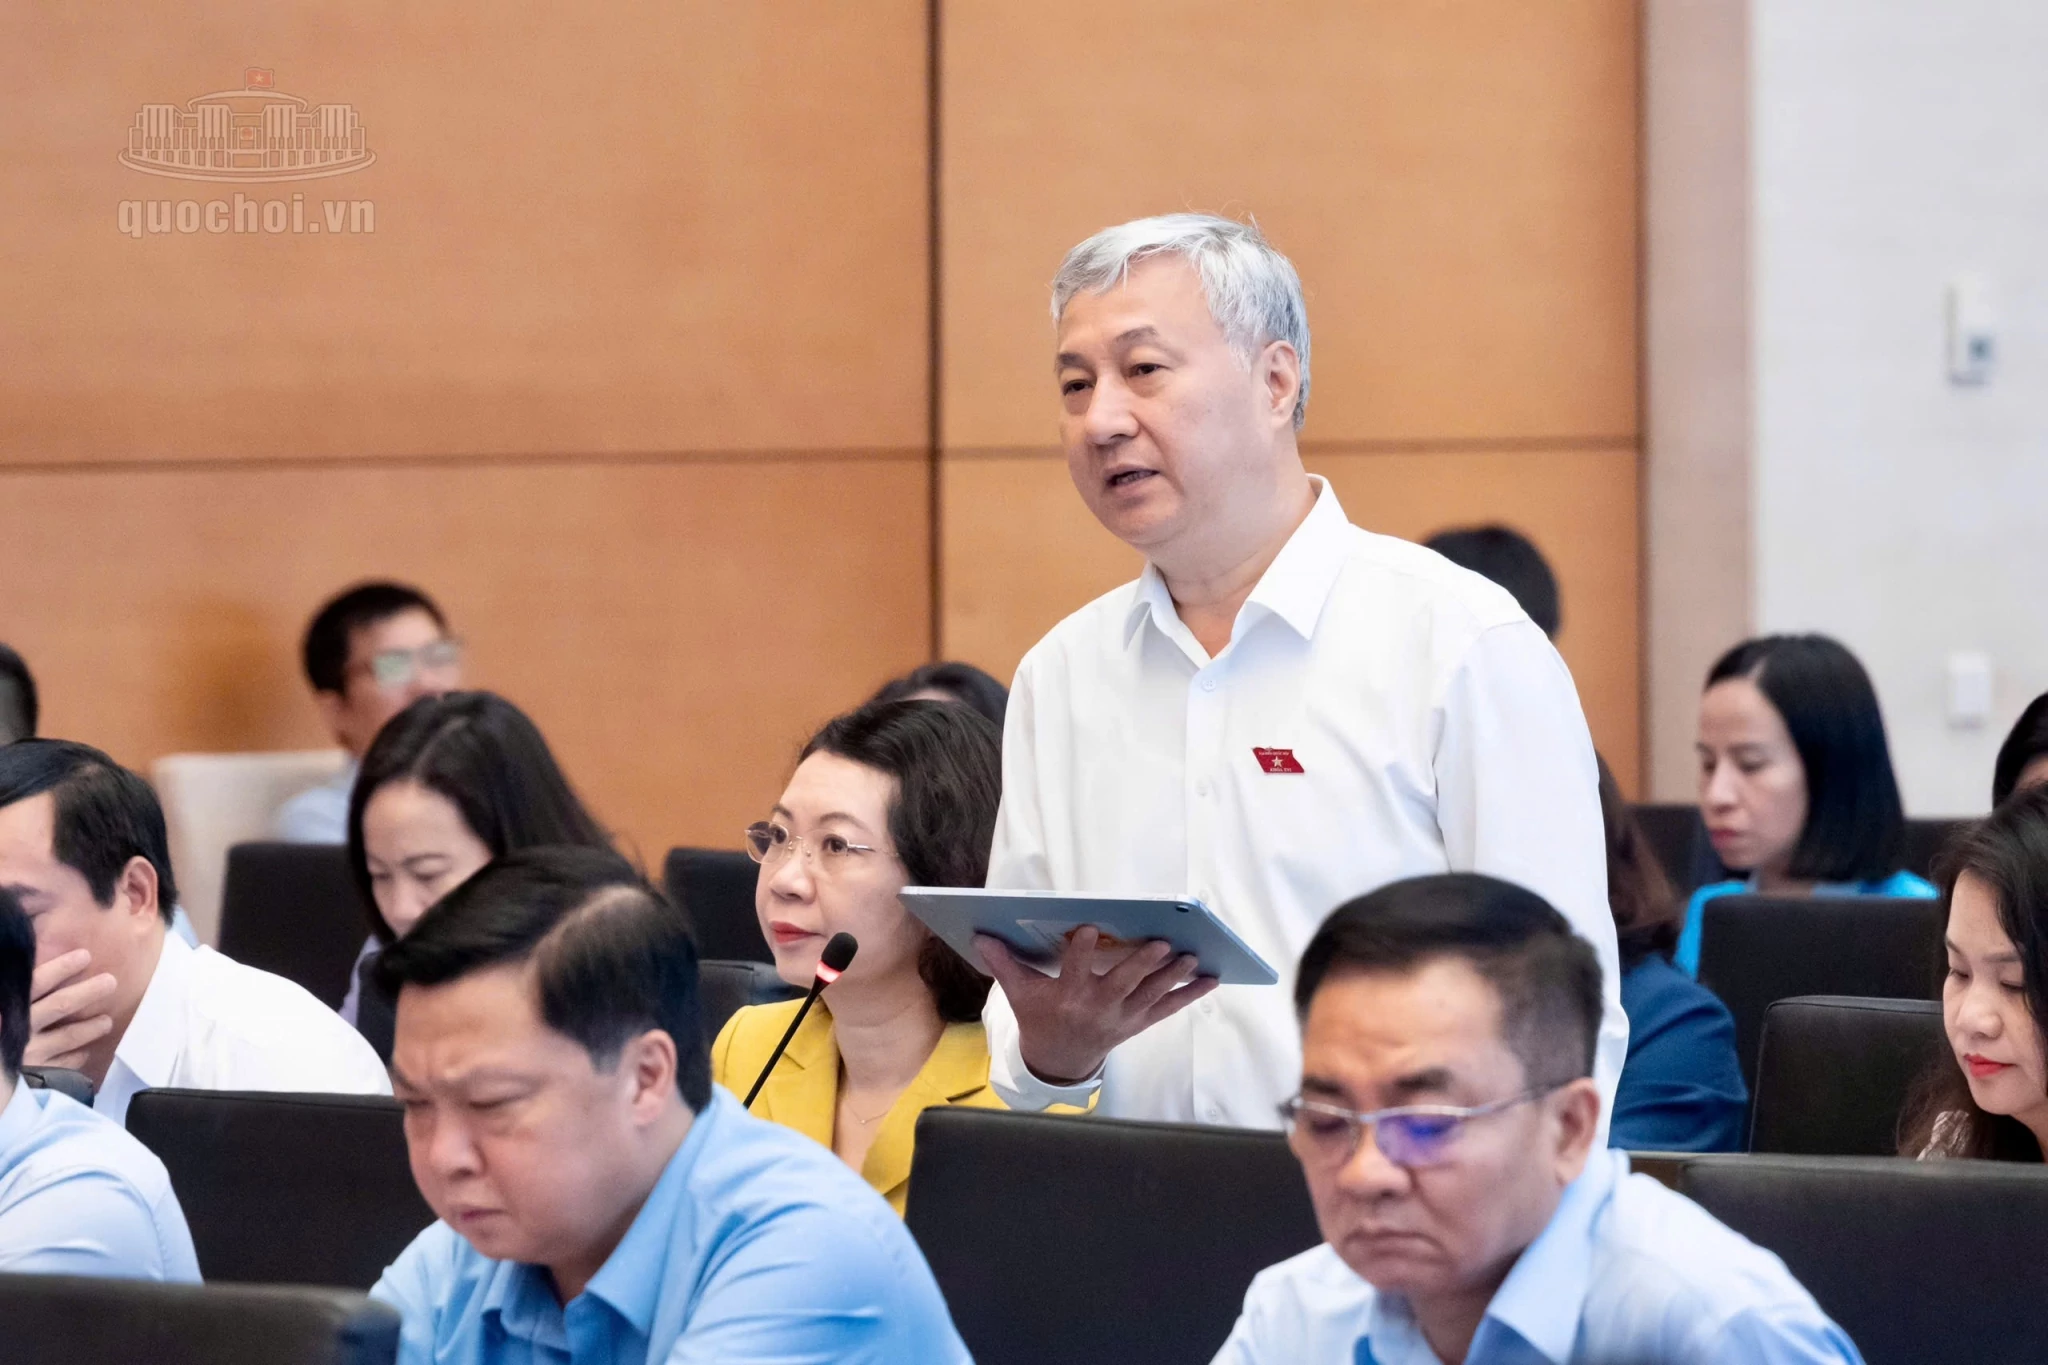 |
| Đại biểu Trần Văn Lâm (Đại biểu Quốc hội TP. Bắc Ninh) cho rằng, dự thảo Luật đã thể hiện nhiều đổi mới tích cực. Ảnh: VPQH |
Đại biểu đề nghị làm rõ cơ chế nguồn lực, trách nhiệm thực hiện, tiêu chí phân bổ; đồng thời bảo đảm khoản hỗ trợ tiền thuê lại đất đến với doanh nghiệp, có thể kiểm tra, kiểm toán và xác định được. Đại biểu cũng đề nghị gắn chính sách hỗ trợ mặt bằng với hiệu quả sử dụng đất và hiệu quả phát triển doanh nghiệp, trong đó có các điều kiện về tiến độ đưa đất vào sản xuất, duy trì hoạt động, tạo việc làm và sử dụng đúng mục tiêu.
Cùng quan điểm về sự cần thiết chuyển từ hỗ trợ sang phát triển, đại biểu Lã Thanh Tân (Đại biểu Quốc hội TP. Hải Phòng) đề nghị chính sách hướng tới nâng cao năng lực nội tại, năng suất, khả năng cạnh tranh và khả năng tự phát triển của doanh nghiệp; hỗ trợ có trọng tâm, có thời hạn, có điều kiện và được đánh giá bằng kết quả.
Đại biểu đồng tình với việc rà soát chính sách thuế theo hướng thống nhất giữa Luật Phát triển doanh nghiệp nhỏ và vừa với các luật thuế chuyên ngành. Đối với chính sách mặt bằng sản xuất, đại biểu ủng hộ nghiên cứu mở rộng cơ chế voucher để doanh nghiệp có thể thụ hưởng trực tiếp thay vì chủ yếu hỗ trợ thông qua chủ đầu tư hạ tầng.
Đại biểu Dương Khắc Mai (Đại biểu Quốc hội tỉnh Lâm Đồng) đồng tình với định hướng mở rộng khả năng tiếp cận tín dụng, sử dụng các căn cứ như xếp hạng tín nhiệm, dữ liệu dòng tiền, chuỗi giá trị, quyền tài sản, sở hữu trí tuệ và tài sản vô hình.
Đại biểu đề nghị có cơ chế chống lợi dụng chính sách thuế, rà soát đồng bộ với pháp luật thuế thu nhập doanh nghiệp; đồng thời làm rõ phương pháp xác định giá cho thuê mặt bằng, nguồn ngân sách hoàn trả cho chủ đầu tư và cơ chế công khai quỹ đất.
Tạo điều kiện tối đa cho doanh nghiệp sản xuất, kinh doanh
Làm rõ thêm các nội dung đại biểu Quốc hội quan tâm, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, cơ quan soạn thảo sẽ nghiêm túc tiếp thu, giải trình đầy đủ các ý kiến của các đại biểu nhằm hoàn thiện dự thảo luật theo hướng hiệu quả, sát thực tiễn.
Theo Bộ trưởng, trong quá trình xây dựng các dự án luật được báo cáo tại hội nghị, cơ quan soạn thảo quán triệt 3 nguyên tắc. Thứ nhất, thể chế hóa kịp thời, đầy đủ các chủ trương, định hướng lớn của Đảng, đặc biệt là Nghị quyết, Văn kiện Đại hội XIV của Đảng, Kết luận số 18-KL/TW của Trung ương và các nghị quyết chiến lược. Thứ hai, rà soát, cắt giảm thực chất thủ tục hành chính, tạo môi trường đầu tư, kinh doanh công khai, minh bạch, dễ đoán định, giảm thời gian và chi phí tuân thủ. Thứ ba, bảo đảm phù hợp với thực tiễn và đẩy mạnh ứng dụng công nghệ thông tin trong quá trình xây dựng luật.
Đối với Luật Phát triển doanh nghiệp nhỏ và vừa, Bộ trưởng cho rằng các ý kiến đại biểu tập trung vào 2 nhóm vấn đề chính là tiêu chí xác định doanh nghiệp nhỏ và vừa và các chính sách hỗ trợ.
Về tiêu chí, dự thảo Luật xác định dựa trên số liệu của năm liền kề, với số lao động bình quân không quá 300 người, đồng thời đáp ứng một trong 2 tiêu chí về vốn (không quá 150 tỷ đồng) và doanh thu (không quá 400 tỷ đồng). Theo Bộ trưởng, các tiêu chí này đã được cơ quan soạn thảo rà soát kỹ, căn cứ vào thực tế Việt Nam từ khi Luật Hỗ trợ doanh nghiệp nhỏ và vừa được triển khai, tốc độ tăng trưởng GDP, chỉ số lạm phát cũng như tiêu chuẩn về doanh nghiệp nhỏ và vừa trên thế giới, trong đó có hướng dẫn của Tổ chức Hợp tác và Phát triển Kinh tế (OECD).
Áp dụng tiêu chí dự kiến vào số doanh nghiệp đang hoạt động tại Việt Nam, số doanh nghiệp nhỏ và vừa chiếm khoảng 98,4% tổng số doanh nghiệp, tăng hơn 1% so với mức 97,4% theo quy định cũ. Bộ trưởng cho rằng quy định này cơ bản phù hợp với điều kiện thực tế của Việt Nam.
Về chính sách hỗ trợ, Bộ trưởng Ngô Văn Tuấn nêu 3 nguyên tắc: Tạo điều kiện tối đa cho doanh nghiệp hoạt động sản xuất, kinh doanh; hỗ trợ, khuyến khích doanh nghiệp phát triển cả về quy mô và chất lượng; đồng thời bảo đảm hài hòa với quy mô ngân sách nhà nước.
Trên cơ sở đó, “chúng tôi xác định thúc đẩy doanh nghiệp nhỏ và vừa trưởng thành là một nhiệm vụ quan trọng để đạt mục tiêu tăng trưởng 2 con số”, Bộ trưởng nhấn mạnh.
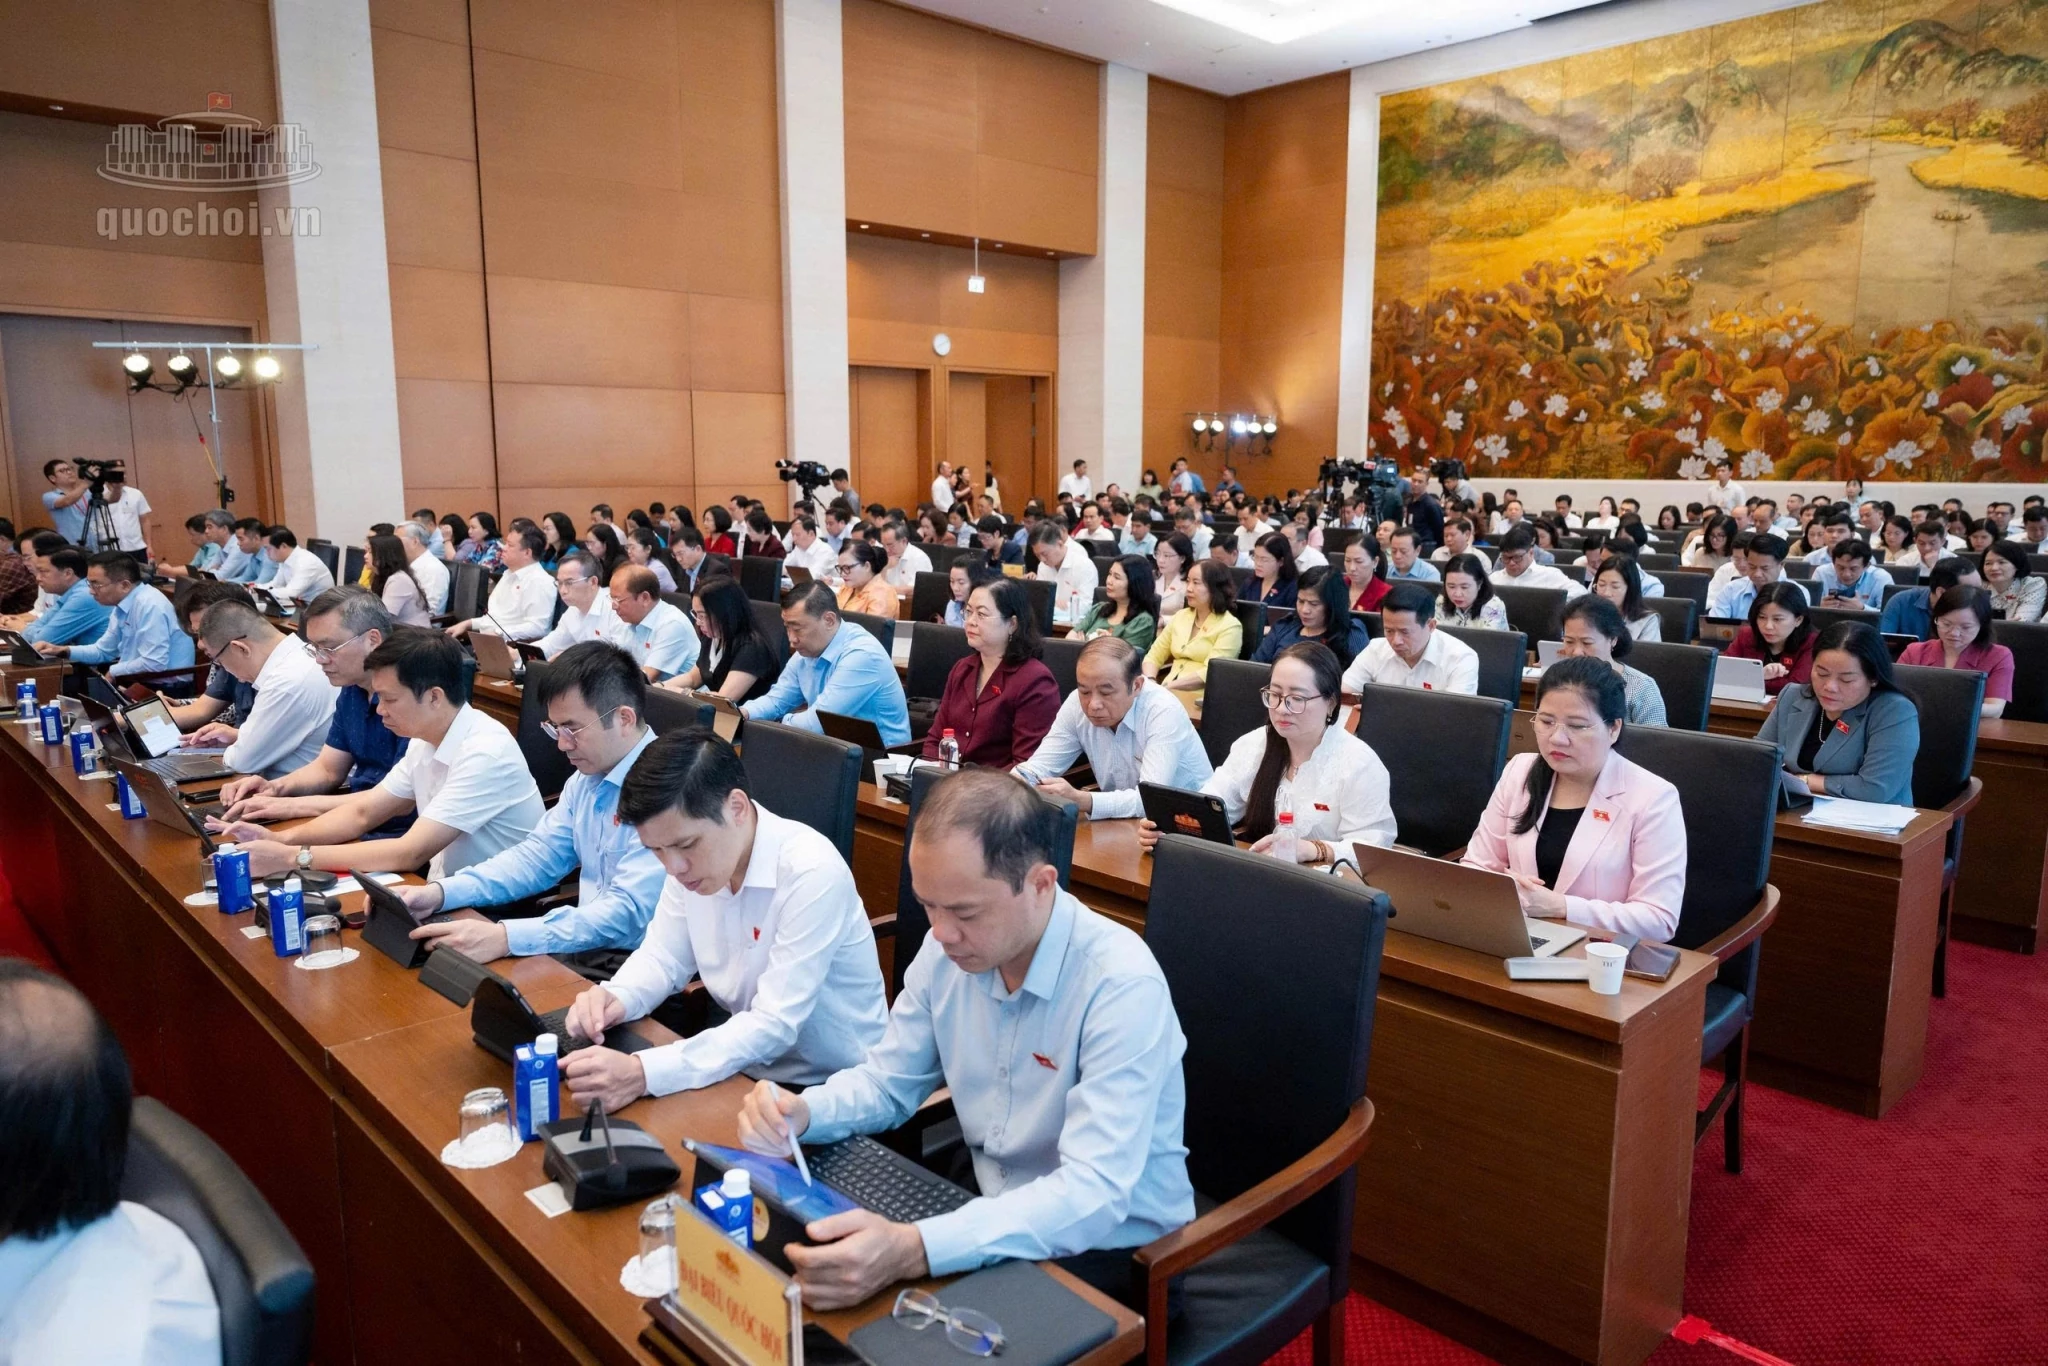 |
| Các đại biểu tại Hội nghị. Ảnh: VPQH. |
Dẫn kinh nghiệm phát triển của Nhật Bản trong giai đoạn tăng trưởng mạnh trên 10%, Bộ trưởng cho biết, đóng góp của năng suất các nhân tố tổng hợp (TFP) vào tốc độ tăng trưởng khoảng 58%; trong đó quy mô doanh nghiệp đóng góp khoảng 20%, đổi mới công nghệ khoảng 20% và chuyển dịch lao động khoảng 8%.
Liên quan đến chính sách thuế, Bộ trưởng cho hay, cơ quan soạn thảo đã tính toán hài hòa với quy định của pháp luật thuế, theo 2 nguyên tắc: Hỗ trợ về nghĩa vụ thuế và giảm thiểu chi phí tuân thủ chính sách thuế. Đây cũng là vấn đề được đại biểu Quốc hội, người dân và doanh nghiệp đặc biệt quan tâm.
Trước ý kiến đề nghị tính thời gian miễn thuế 3 năm kể từ khi doanh nghiệp có thu nhập chịu thuế, Bộ trưởng cho biết, dựa theo kinh nghiệm quốc tế, cách thiết kế chính sách hiện nay xuất phát từ thực tế 3 năm đầu khởi nghiệp là giai đoạn doanh nghiệp gặp nhiều khó khăn, phải bỏ vốn đầu tư, mua sắm thiết bị, tổ chức sản xuất, kinh doanh và tiếp cận thị trường. Theo Bộ trưởng, với quy mô doanh nghiệp nhỏ và vừa hiện nay, mỗi năm ngân sách đã dành khoảng 10.000 tỷ đồng cho ưu đãi giảm thuế thu nhập doanh nghiệp trong 3 năm.
Cùng với đó, về giảm chi phí tuân thủ, Bộ trưởng Ngô Văn Tuấn thông tin, dự thảo Luật đã nâng ngưỡng áp dụng phương pháp tính thuế đơn giản cho cả thuế giá trị gia tăng và thuế thu nhập doanh nghiệp, theo cách lấy doanh thu nhân với thuế suất. Theo Bộ trưởng, phương pháp này nhằm giúp doanh nghiệp giảm thời gian, chi phí tuân thủ, dễ thực hiện và dễ tính toán hơn.
Đối với hỗ trợ mặt bằng bằng tiền, Bộ trưởng cho biết, nội dung này được thể chế hóa từ quy định tại Nghị quyết số 68-NQ/TW của Bộ Chính trị và đã được thể chế hóa trong Nghị quyết số 198/2025/QH15 của Quốc hội. Theo đó, dự thảo Luật tiếp tục nâng nội dung này lên thành quy định của luật.
Một điểm mới được Bộ trưởng Bộ Tài chính làm rõ là cơ chế voucher. Theo đó, tại khoản 7 Điều 3 dự thảo Luật, voucher được quy định như một chứng chỉ hỗ trợ doanh nghiệp nhỏ và vừa giảm một số chi phí khi tham gia, sử dụng một số dịch vụ. Voucher được quy định rõ về thời gian và không được chuyển nhượng; khi doanh nghiệp đáp ứng điều kiện và sử dụng voucher thì được giảm chi phí dịch vụ.
Bộ trưởng Ngô Văn Tuấn khẳng định cơ quan soạn thảo sẽ tiếp tục nghiên cứu, tiếp thu các ý kiến xác đáng của đại biểu để hoàn thiện dự án Luật Phát triển doanh nghiệp nhỏ và vừa đảm bảo chất lượng cao nhất.